
Buongiorno,
condivido con te le ultime notizie dalla Borsa LME relative alla scorsa settimana ed alcuni approfondimenti dal mondo dei metalli.
Il listino degli “industriali” punta a nuovi record, spinto dalle quotazioni dollari 3mesi
Il tempo ci sarebbe per prenotare una vacanza serena, non è un richiamo pubblicitario di un tour operator, bensì una forma di strategia sicura per tornare dalle ferie con i valori delle giacenze di magazzino, ordini e offerte, non in balia delle future quotazioni di Borsa.
La soluzione è presente e attiva, ma per oltre il 95% delle imprese che operano nei vari comparti dei metalli la linea guida resterà quella di fare nella maniera consueta, per poi riempirsi di congetture alla fine di agosto ed eventualmente annotare con la penna rossa le quadrature contabili volatilizzate nelle quattro settimane di stop.
Non pare possibile che nel 2026 l’idea di avvicinarsi alle quotazioni generate nelle Borse merci, come Il London Metal Exchange venga definito come un tabù, anche se queste sono poi le stesse a determinare i valori degli acquisti di “fisico” di metalli e leghe, semilavorati compresi.
I prezzi USD 3mesi degli “industriali” stanno avendo delle collocazioni relativamente alte, sebbene la domanda di materie prime sia, tutto sommato, al di sotto della soglia di accettabilità nell’imminenza di agosto.
Le Borse non si prendono mai le ferie, escludendo i consueti giorni “comandati” delle festività e quello che dovrebbe far riflettere è lo stato di relativa tensione che sta regnando al LME, dove l’indice LMEX, in crescita dello 0,1% ha sostanzialmente confermato la forma di “picco” che ha contraddistinto il listino nell’ottava precedente e la quota di 5.557 punti rappresentare il riferimento più alto nella prima parte di luglio.
Nuova fase rialzista in vista per il Rame
Il minimo relativo registrato dal Rame nel corso dell’ultima seduta settimanale ha permesso al metallo di indicare la conferma dell’avvio di una nuova fase rialzista della sua quotazione USD 3mesi, che visto il punto di inizio, non certo in un’area bassa di valore, aprirà a ipotesi importanti nella progressione di breve periodo.
Zinco – 3500 USD punto di partenza per nuovi rialzi
Lo Zinco ha terminato il momento che a partire da inizio settimana scorsa lo ha visto ridimensionarsi di oltre il 2%, definendo il suo minimo relativo nei pressi di 3.500 USD 3mesi e dando questo riferimento come punto di avvio per la nuova correzione rialzista al LME.
Le Leghe, Ottone e Zama
Le leghe di Ottone e Zama registreranno conseguentemente degli indirizzi volti alle crescite dei rispettivi riferimenti. Nel caso della “lega gialla” le variazioni si baseranno sulla sommatoria data dagli incrementi che registreranno Rame e Zinco in Borsa, mentre per la Zama l’adeguamento al rialzo sarà di entità inferiore, vista la formazione del suo prezzo adeguato al valore costante della media mensile determinata dai produttori di pani ubicati tra Italia, Francia e Belgio.
Alluminio in una fase di assestamento
L’Alluminio sta vivendo un’importante fase di assestamento della sua indicazione dollari 3mesi al LME, dove la forchetta tra il massimo relativo, toccato il 14 luglio poco al di sopra di 3190 USD e il minimo del giorno prima a 3130, determineranno i limiti del campo operativo del prezzo in un ambito che avrà nel valore di 3150 dollari la soglia più bassa.
Il recente risveglio del Nichel non avrà seguito
Il risveglio del Nichel a cui si è assistito la settimana scorsa al LME non avrà ulteriore seguito in questa, dando quindi all’episodio una collocazione isolata sebbene dai contorni rilevanti in quanto il massimo relativo registrato a oltre 17.300 USD 3mesi mancava sulla scena del metallo dalla quarta settimana di giugno. Il brusco ridimensionamento verso il basso di oltre 300 dollari e avvenuto nella seconda parte dell’ottava LME appena conclusa andrà a delineare uno spazio di quotazione a quota 17mila come soglia massima.
Piombo che punta a superare la soglia dei 1900 USD
I ripetuti e frequenti aggiustamenti verso l’alto del riferimento dollari 3mesi non escluderanno per il Piombo un passaggio di soglia oltre quota 1900 USD, un momento importante per il metallo, che sta mancando questo momento, ininterrottamente dalla settimana conclusiva di giugno.
Niente ribassi in vista per lo Stagno
Lo Stagno ha di fatto terminato il “tagliando” manutenzione prezzi di Borsa, ridefinendo il suo nuovo minimo relativo a quota 52.300 dollari 3mesi, una situazione nitida e che non potrà aggiungere ulteriori illusioni agli utilizzatori di questo metallo a favore di riproposizioni ribassiste nel corso di questa settimana.
UNO SGUARDO ALLA REALTA’ PRODUTTIVA
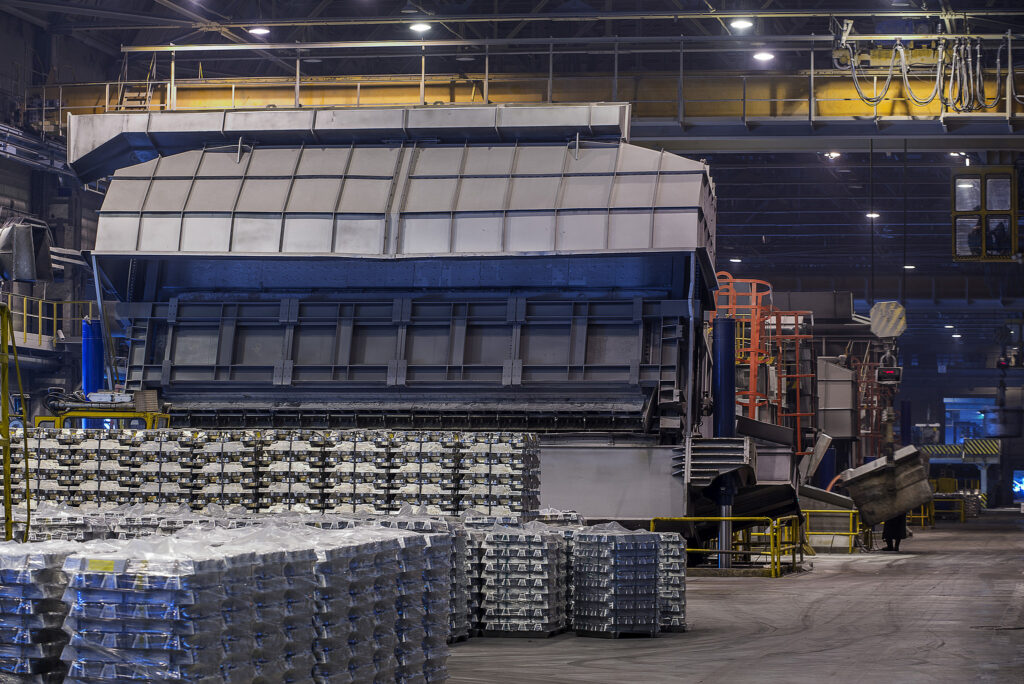
Smelter alluminio
Il deficit di alluminio riaccende impianti morti sia in Europa che negli USA
La guerra in Iran ha innescato un deficit improvviso di alluminio, spingendo Europa e Stati Uniti a riaccendere smelter dati per morti.
Una delle conseguenze inattese della guerra in Iran è quella di avere resuscitato impianti di alluminio che il mercato aveva dato per morti e sepolti.
In Europa, il gruppo norvegese Hydro ha annunciato il riavvio parziale della joint venture Slovalco (Slovacchia), mentre dall’altra parte dell’Atlantico l’azienda Magnitude 7 Metals ha deciso di far ripartire lo smelter di New Madrid, nel Missouri, fermo dal 2024 e tristemente famoso per essere stato l’impianto più inquinante del paese.
Due impianti diversi, due contesti politici diversi, ma la stessa logica di fondo e cioè approfittare di uno shock di offerta per rimettere in piedi capacità che il mercato aveva condannato all’oblio.
Slovacchia, tra energia e burocrazia europea
Il caso Slovalco è decisamente interessante. L’impianto, controllato al 55,3% da Hydro e al 44,7% dal gruppo Penta Investments, punta a riattivare altre 75.000 tonnellate di capacità grazie ad un nuovo accordo di fornitura energetica con l’azienda statale Vodohospodarska Vystavba e ad un meccanismo di compensazione per i costi indiretti del carbonio previsto dal sistema ETS (ancora in attesa del via libera della Commissione Europea).
L’Europa ha perso circa metà della sua capacità di fusione primaria dal 2022 in avanti e il ritorno di Slovalco è presentato come una grande vittoria, nonostante l’intera operazione sia condizionata da costi energetici elevati e da una regolazione ambientale che continua a creare danni al sistema industriale europeo.
Non a caso Hydro ha chiarito che il riavvio delle restanti 100.000 tonnellate dipenderà dal quadro ETS post-2030 e dai nuovi contratti energetici.
New Madrid, il ritorno del morto vivente
L’impianto statunitense di New Madrid nasce nel 1971 sotto controllo della canadese Noranda, con una capacità annua di 263.000 tonnellate metriche. Chiuso nel 2016, riacceso nel 2018 da Magnitude 7 Metals e richiuso nel 2024, l’impianto torna oggi in vita per un motivo molto semplice: i dazi USA sull’alluminio, raddoppiati al 50% dall’amministrazione Trump, hanno fatto esplodere il premio sulla consegna interna a 2.375 dollari per tonnellata sopra il prezzo base LME.
Ma non si tratta solo di protezionismo visto che il prezzo LME è passato da 2.200 dollari a inizio 2024 a 3.165 dollari oggi, nonostante il recente sgonfiamento del premio legato alla guerra. Il piano prevede la riattivazione di una linea da 75.000 tonnellate all’anno entro fine 2026, con possibile ulteriore espansione nel 2027.
Una finestra aperta da uno shock temporaneo
Il contesto che rende possibile tutto questo è lo shock di offerta provocata dalla crisi di Hormuz. La produzione di alluminio nel Golfo Persico è scesa di circa due milioni di tonnellate all’anno, colpita sia da attacchi missilistici diretti su due impianti sia da vincoli logistici sugli altri.
Contemporaneamente, la Cina si sta scontrando con il proprio tetto produttivo di 45 milioni di tonnellate annue fissato dal governo. Il risultato è che un mercato abituato ad anni di eccesso di offerta si è ritrovato in deficit, mentre le scorte LME, inclusi i volumi off-warrant, sono scese sotto le 400.000 tonnellate.
È in questo vuoto che gli impianti zombie occidentali trovano improvvisamente una ragione economica per tornare in vita.
Il vero contrappeso arriva dall’Asia
Ma mentre USA ed Europa festeggiano 150.000 tonnellate combinate di nuova capacità, la Cina sta spostando il problema più a valle, aumentando le esportazioni di semilavorati.
Dopo un calo del 9,4% nel 2025, le spedizioni sono cresciute del 10% nei primi cinque mesi di quest’anno, con maggio a quota 595.000 tonnellate, il dato mensile più alto da novembre 2024.
Inoltre, i cinesi stanno costruendo nuova capacità di fusione primaria in Indonesia. Il progetto Juwan, da 270.000 tonnellate all’anno, ha raggiunto la piena capacità già a gennaio secondo Macquarie Bank; la joint venture Adaro, da 500.000 tonnellate all’anno, ha effettuato le prime spedizioni export il mese scorso, con l’obiettivo dichiarato di arrivare a 1,5 milioni di tonnellate come parte di un piano nazionale che potrebbe portare oltre 10 milioni di tonnellate di nuova capacità nei prossimi anni.
Quindi, il vero interrogativo non riguarda gli impianti ma la geopolitica che li ha rimessi in moto. Il prezzo LME dell’alluminio si è già sgonfiato sui segnali di de-escalation e sulle speranze di normalizzazione degli smelter del Golfo, un ottimismo che appare oggi piuttosto fuori luogo davanti alla ripresa dei bombardamenti americani e alle ritorsioni iraniane.
Anche se la finestra temporale resta aperta, nessuno può garantire che resti tale abbastanza a lungo da giustificare investimenti su impianti che il mercato aveva già dato per morti due volte.
APPROFONDIMENTO

Rame contro alluminio: la guerra silenziosa della sostituzione
Cresce la sostituzione del rame con l’alluminio in settori a basso valore tecnico. Mentre AI e motori EV restano fedeli al rame, il deficit strutturale previsto fino al 2040 suggerisce che la sostituzione è una valvola di sicurezza, non una minaccia esistenziale per il metallo rosso.
C’è una soglia sul mercato del rame che pesa come un macigno su ogni decisione industriale: 11.500 dollari a tonnellata. È questo il punto in cui i costi marginali di produzione incontrano quello che gli analisti chiamano il “muro della sostituzione “.
Sotto gli 11.500 dollari, secondo l’International Copper Study Group, molti progetti greenfield perdono di significato economico e quindi non vengono realizzati.
Il deficit di rame raffinato previsto per il 2026 si aggira intorno alle 150.000 tonnellate. Anche se non si tratta di un numero enorme, basta a tenere il prezzo ancorato a quel pavimento psicologico e tecnico di cui sopra. Eppure, mentre il prezzo del metallo rosso ha questo limite inferiore, l’alluminio sta guadagnando terreno per pura aritmetica dei costi.
Quando il rapporto supera 4x, l’ingegneria cambia idea
Quando il rapporto di prezzo tra rame e alluminio supera storicamente 3,5x, gli ingegneri industriali cominciano a riprogettare i sistemi. Oggi quel rapporto viaggia vicino a 4,3x, un livello che trasforma la sostituzione da opzione teorica a necessità economica.
L’alluminio conduce elettricità solo al 61% dell’efficienza del rame. Per compensare, un conduttore in alluminio deve essere circa 1,6 volte più grande. Naturalmente, dove lo spazio non è un vincolo (linee aeree o sistemi busway di grande scala) quella dimensione in più costa poco e fa risparmiare parecchio.
Nel comparto HVAC (Heating, Ventilation and Air Conditioning), aziende come Hydro segnalano che l’alluminio ha già raggiunto quasi il 40% della produzione globale di unità, una svolta accelerata proprio dai picchi di prezzo del 2026.
Dove il rame resta intoccabile
In tutto ciò va considerato che non tutta la domanda di rame è uguale. Nei motori a trazione delle auto elettriche e negli avvolgimenti ad alta densità, quel fattore 1,6x diventa un problema serio e aumentare le dimensioni del motore per accogliere l’alluminio significa più peso e meno efficienza, vanificando esattamente il risparmio che si voleva ottenere.
Ma il vero baluardo per il metallo rosso arriva dai data center per l’AI.
Il settore aggiungerà circa 110.000 tonnellate di domanda di rame entro fine 2026 e un singolo impianto hyperscale può richiedere fino a 50.000 tonnellate per la distribuzione di potenza di precisione. In questi contesti l’alluminio non basta, visto che le prestazioni termiche del rame restano insostituibili e la crescita legata all’infrastruttura energetica per l’intelligenza artificiale resta l’ancora più solida della domanda futura.
Il 2040 secondo S&P Global: scarsità già scritta
Se si allarga lo sguardo, la questione della sostituzione perde un po’ della sua drammaticità. S&P Global stima che la domanda globale di rame passerà da circa 28 milioni di tonnellate nel 2025 a 42 milioni entro il 2040, una crescita del 50% in appena quindici anni, spinta per metà da elettrificazione, rinnovabili e modernizzazione delle reti.
Anche ipotizzando una sostituzione aggressiva del rame con l’alluminio, il problema non si risolve. Senza investimenti massicci (l’International Energy Agency parla di 350 miliardi di dollari entro il 2040) la produzione globale di rame potrebbe toccare un picco di 33 milioni di tonnellate verso il 2030, lasciando scoperto quasi il 25% della domanda prevista.
In questo scenario, l’alluminio non è il nemico del rame ma una valvola di sicurezza che evita al sistema di esplodere, assorbendo la domanda meno critica e lasciando al rame le applicazioni dove non ha rivali.
Cosa cambia per chi opera sul mercato
Per gli operatori minerari, il rischio reale non è la sparizione della domanda di rame, ma la perdita permanente di quote di mercato “facili” (reti elettriche, edilizia) a favore dell’alluminio. La strategia vincente si sposta verso le applicazioni ad alto margine e tecnicamente esigenti, dove le proprietà del rame restano insostituibili.
La contrapposizione rame-alluminio, verso fine decennio, smetterà di essere un semplice confronto di prezzo per diventare una scelta ingegneristica sempre più sofisticata.
Per ora il pavimento dei 11.500 dollari per tonnellata viene messo alla prova, ma la scala della transizione elettrica è tale che c’è spazio, seppure diviso in modo ineguale, per entrambi i metalli.
LINK UTILI
Newsletter redatta in collaborazione con i seguenti partner, per maggiori informazioni e approfondimenti o per consultare tabelle e grafici clicca sui link
METALWEEK: MetalWeek
METALLI RARI: https://www.metallirari.com/deficit-alluminio-riaccende-impianti-morti-europa-usa/
METALLI RARI: https://www.metallirari.com/rame-contro-alluminio-guerra-silenziosa-sostituzione/
Se sei arrivato a leggere fino a qui ti ringrazio, vuol dire che ti è piaciuta la newsletter.
Ti chiedo di lasciare un commento o una tua considerazione in merito ai temi trattati oppure una domanda alla quale vorresti risposta.
Se conosci qualcuno al quale potrebbero interessare questi temi inoltra il link al blog, grazie per la collaborazione.
Recent Comments