Buongiorno,
condivido con te le ultime notizie dalla Borsa LME relative alla scorsa settimana ed alcuni approfondimenti dal mondo dei metalli.
I prezzi degli “industriali” frenano dopo i picchi recenti: la nuova rimodulazione del listino ridisegna il mercato e apre a nuovi scenari.
Gli “industriali” hanno intrapreso delle fasi di riduzioni dei riferimenti dollari 3mesi al LME; ancora per quanto tempo? Una domanda lecita e pertinente che gli operatori si stanno ponendo dopo un periodo di molte settimane con i prezzi di Borsa in costante tensione.
La discesa dell’indice LMEX su base ottava del 3% rappresenta numericamente bene questo stato delle cose, riposizionando il contesto in forma univoca del listino londinese dei metalli industriali alla prima decade di agosto.
La situazione che si è venuta a creare nel corso dell’ultima “cinquina” di sedute non presenta ancora una collocazione chiara delle tendenze di tutte le quotazioni al LME; pertanto, l’ipotesi di un’importante finestra di buone opportunità per l’intero listino degli “industriali” sta prendendo struttura.
Le aspettative più importanti in termini di maggiore dimensionalità dei risparmi si concentreranno sugli asset che nei precedenti due mesi hanno fatto segnare i maggiori incrementi in termini di quotazioni USD 3mesi. Il Rame, lo Zinco e parzialmente l’Alluminio, sono stati i metalli che nell’ultima ottava hanno registrato le maggiori variabilità negative, pertanto potrebbero essere quelli che, rispetto ai valori di venerdì 2 ottobre, avranno elementi sufficienti per ricollocare in crescita le linee dei rispettivi riferimenti dollari 3mesi.
Possibile una fase di lenta ripresa per il Rame
Una lenta ripresa di quota del valore LME del Rame quotato in dollari può essere l’opzione di questa prima parte di settimana, dopo la fase acuta e dilatata di minimo relativo riportata dal metallo a partire dal 28 settembre, risultando un insieme di valori non più replicabili in questa fase.
Zinco non ancora ben definibile
Lo Zinco andrà ancora approcciato con una modalità definibile “alla giornata”, essendo la sua fase di minimo relativo in pieno sviluppo, ipotizzabile una nuova collocazione al di sotto della soglia di 3700 USD 3mesi, che per gli amanti della statistica non si presenta come opzione dalle due settimane centrali di agosto.
Le Leghe, Ottone e Zama
I numeri lasciano pensare a contesti favorevoli per gli acquisti di Ottone e Zama, con la lega “gialla” ancora in fase ribassista, sebbene occorrerà verificare i movimenti di breve periodo del Rame, mentre per quella “grigia” in panetti, la fase di debolezza dello Zinco sta portando gli utilizzatori a soprassedere nelle definizioni di nuovi ordini.
Potrebbe essere un buon momento per acquistare Alluminio
Una finestra di buone opportunità per acquistare Alluminio. La nuova indicazione per il metallo giunge al termine dell’ultima settimana di Borsa, sicuramente orientato a raggiungere nuovi livelli di minimo relativo, candidandosi a diventare il peggior elemento del listino degli “industriali” nel corso di questa settimana.
Poche speranze a breve per la ripresa del Nichel
Le speranze di ripresa del Nichel non saranno certamente manifestabili a breve. Il metallo a partire da questa settimana è atteso a una sfida importante, ovvero quella di contrastare con decisione l’approdo alla soglia di 15mila dollari, ipotesi plausibile se il clima al LME continuerà a rimanere scarsamente propositivo.
Piombo ai minimi degli ultimi quattro anni!
Il Piombo, che presenta in assoluto il valore USD 3mesi più basso dell’intero insieme di Borsa, potrebbe rinforzare in negativo questo singolare primato. La fase di minimo relativo pienamente attiva spingerà il metallo sulla linea di 1820 USD 3mesi, valore che manca da quattro anni come soglia di prezzo.
Stagno metallo più performante questa settimana
Lontano dal livello di minimo relativo lo Stagno avrà sicuramente un percorso agevole per aggiudicarsi l’effimero titolo di metallo più performante tra gli “industriali” in questa settimana. Lo stato del valore sarà comunque ridimensionato rispetto alla crescita fatta vedere la scorsa settimana e la riproposizione oltre quota 54mila USD 3mesi risulterà difficilmente replicabile.
UNO SGUARDO ALLA REALTA’ PRODUTTIVA
La produzione nel Golfo frena, in Cina cresce: un equilibrio fragile per l’alluminio
I prezzi dell’alluminio sono sostenuti dai ritardi produttivi nei paesi del Golfo Persico, mentre l’offerta cinese ammortizza queste tensioni.
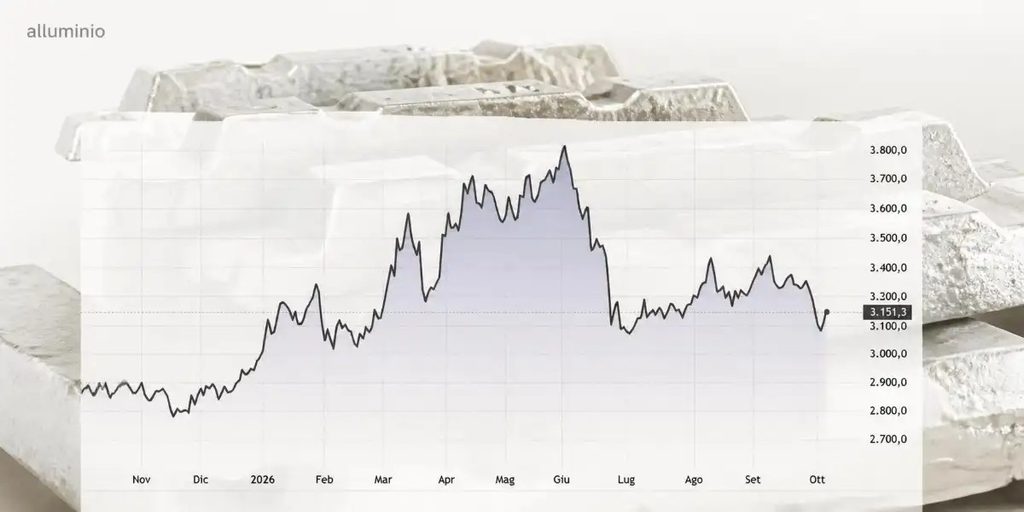
La ripartenza dell’alluminio nel Golfo procede meno rapidamente del previsto e un’importante banca d’investimento come Oversea-Chinese Banking Corporation Limited (OCBC) ha alzato le sue previsioni per fine 2026 da 3.050 a 3.150 dollari per tonnellata.
È un aggiustamento che evidenzia problemi sul fronte dell’offerta, ma non fa presagire una nuova corsa dei prezzi.
Le interruzioni legate al conflitto in Medio Oriente pesano sulla produzione globale ma, di contro, gli stabilimenti cinesi lavorano vicino ai massimi storici. Di conseguenza, il prezzo dell’alluminio deve fare i conti con entrambe le realtà.
Nel Golfo la ripartenza perde velocità
Secondo OCBC, nei paesi del Golfo (GCC) la crescita della produzione è rallentata al 2% mensile in agosto, dal 6,2% di luglio. Il recupero prosegue, dunque, ma perde slancio. Le aspettative di un ritorno rapido alla normalità sembrano essere state eccessive.
A dare una misura concreta dei tempi è Emirates Global Aluminium (EGA). Alla fine di agosto, la società aveva comunicato il ripristino del 25% delle celle di riduzione nello stabilimento di Al Taweelah, indicando il primo trimestre del 2027 come obiettivo per il ritorno alla piena produzione.
In effetti, la revisione di OCBC riflette questa distanza tra attese e avanzamento effettivo. Il ritorno dell’offerta alla normalità richiederà più tempo e ciò giustifica una previsione di prezzo più alta.
La Cina tiene insieme l’offerta
Mentre il Golfo fatica a recuperare, la produzione cinese di alluminio è aumentata del 4,7% su base annua in agosto, accelerando rispetto al 3,1% di luglio. Con volumi vicini ai record, la Cina continua a compensare almeno parte del metallo che manca dalla regione colpita dalle interruzioni.
Anche le esportazioni restano sostenute. Le spedizioni cinesi di alluminio greggio e prodotti di alluminio sono cresciute del 17,3% annuo, contro il 18,7% di luglio. Il ritmo si è leggermente ridotto, ma rimane elevato, fornendo anche una spiegazione per capire perché le difficoltà dei produttori di alluminio del Golfo non abbiano provocato una crisi più grave degli approvvigionamenti globali.
Prezzi sostenuti, ma senza eccessi
Ad oggi (6 ottobre) l’alluminio a tre mesi sul London Metal Exchange (LME) quota 3.143 dollari per tonnellata, mentre il contango continua a segnalare che il mercato non vede urgenze per consegne a pronti, nonostante il continuo calo delle scorte nei magazzini delle borse mondiali.
Le scorte in diminuzione meritano attenzione, ma non bastano da sole a dimostrare una penuria immediata. Anche se l’offerta è fragile, il mercato non vuole ancora pagare un premio per assicurarsi il metallo a pronti.
Per chi acquista o vende alluminio, la velocità dei riavvii produttivi in Medio Oriente resta la variabile da seguire. Un recupero del Golfo più rapido del previsto potrebbe accelerare la discesa dei prezzi.
APPROFONDIMENTO
Pani in alluminio
Cresce il peso dell’Indonesia sul mercato dell’alluminio: nuovi impianti e più export
L’Indonesia accelera nell’alluminio primario tra nuove fonderie, investimenti cinesi e prime esportazioni. La capacità potrebbe avvicinarsi a 2 milioni di tonnellate annue entro fine 2026.
L’Indonesia sta diventando un fornitore di alluminio primario che gli operatori internazionali non possono più considerare marginale.
Le nuove fonderie cominciano a esportare, altre aumentano la produzione e i progetti in costruzione promettono ulteriori volumi. Il risultato è una crescente disponibilità di metallo destinato ai mercati esteri, compreso il grado P1020 (99,7).
Gli impianti operativi o in fase di avviamento nel paese hanno una capacità stimata intorno a 1,5 milioni di tonnellate annue. Ma, entro la fine di quest’anno, il totale potrebbe avvicinarsi a 2 milioni, mentre la produzione potrebbe raggiungere circa 3 milioni di tonnellate annue, o superarli, verso la fine del decennio.
Dalla bauxite al metallo esportabile
Le grandi riserve di bauxite, lo sviluppo della raffinazione di allumina e la disponibilità di infrastrutture industriali hanno attirato investimenti cinesi e indonesiani. Il paese, storicamente un produttore relativamente piccolo di alluminio primario, sta costruendo una filiera completa, con estrazione, raffinazione e produzione del metallo che possono trovare spazio all’interno dello stesso sistema industriale nazionale.
Il punto di partenza resta PT Indonesia Asahan Aluminium, conosciuta come Inalum. Il produttore statale dispone a Kuala Tanjung, nel Sumatra Settentrionale, di una fonderia da circa 250.000 tonnellate annue. Ora punta sul progetto di Mempawah, nel Kalimantan Occidentale, per ampliare le proprie attività integrate.
Lo sviluppo comprende una raffineria di allumina da 1 milione di tonnellate annue e una fonderia di alluminio prevista da 600.000 tonnellate annue. Inalum indica per il pieno sviluppo delle attività di Kuala Tanjung e Mempawah una capacità complessiva di circa 900.000 tonnellate annue. L’obiettivo industriale è collegare la bauxite locale alla produzione di allumina e, infine, al metallo, rafforzando l’approvvigionamento interno.
Hua Chin cerca il riconoscimento della borsa
Tra i nuovi protagonisti spicca PT Hua Chin Aluminium Indonesia, società congiunta dei gruppi cinesi Tsingshan Holding Group e Huafon Group. Il suo impianto di Labota, nell’Indonesia Morowali Industrial Park, nel Sulawesi Centrale, dispone di una capacità nominale di 480.000 tonnellate annue. Dopo il completamento della seconda fase, la produzione è in aumento.
Il passaggio più interessante per il mercato internazionale riguarda però il marchio HCAI. Hua Chin ne ha chiesto l’ammissione alle consegne contro il contratto del London Metal Exchange. L’approvazione, se arriverà, farebbe di HCAI il secondo marchio indonesiano di alluminio primario consegnabile al LME, dopo Inalum.
KAI ha già cominciato a esportare
Per PT Kalimantan Aluminium Industry, appartenente al gruppo indonesiano Alamtri Resources, il passaggio al mercato estero è già realtà. La fonderia sorge nel Kalimantan Industrial Park Indonesia, noto come KIPI, nel Kalimantan Settentrionale. La prima fase è progettata per 500.000 tonnellate annue; il progetto complessivo potrebbe raggiungere 1,5 milioni, qualora vengano completate le fasi successive.
A giugno 2026, KAI ha avviato le esportazioni. Secondo i dati commerciali di Export Genius citati da Reuters, nello stesso mese ha spedito 31.494 tonnellate negli Stati Uniti e 3.569 tonnellate in Corea del Sud. Alamtri ha inoltre dichiarato un obiettivo di vendita fino a 350.000 tonnellate di lingotti nel 2026, sommando mercato interno ed esportazioni.
Le spedizioni di KAI dimostrano che almeno una parte della nuova capacità indonesiana ha già smesso di essere soltanto una promessa.
Più poli industriali, più offerta
L’espansione non dipende da un solo grande impianto. A Halmahera, Juwan, con una capacità prevista di circa 250.000 tonnellate annue, ha già avviato la produzione e ha fornito alluminio al mercato internazionale. È un altro tassello di una crescita distribuita tra diversi poli industriali.
Nel complesso di Morowali, nel Sulawesi Centrale, Taijing è entrata in fase di avviamento nel 2026, con una produzione iniziale indicata in circa 180.000 tonnellate. Il progetto più ampio prevede, nel lungo periodo, una capacità di 600.000 tonnellate annue.
Per Xianfeng, progetto associato a Tsingshan e Xinfa, le stime di settore indicano una produzione di circa 50.000 tonnellate nel 2026, a fronte di un obiettivo di lungo periodo di circa 250.000 tonnellate annue.
Per gli operatori di settore, la questione è adesso capire quale sarà la disponibilità effettiva del nuovo metallo. Quanto rapidamente salirà la produzione? Quali marchi otterranno accesso alle consegne di borsa? Quali destinazioni assorbiranno tutte le esportazioni?
DI certo, l’Indonesia sta entrando pesantemente nel mercato globale dell’alluminio e i prossimi avviamenti degli impianti ci diranno quanto delle ambizioni industriali diventerà offerta acquistabile.
LINK UTILI
Newsletter redatta in collaborazione con i seguenti partner, per maggiori informazioni e approfondimenti o per consultare tabelle e grafici clicca sui link
METALWEEK: MetalWeek
METALLI RARI: https://www.metallirari.com/produzione-golfo-frena-cina-cresce-equilibrio-fragile-alluminio/
METALLI RARI: https://www.metallirari.com/cresce-peso-indonesia-mercato-alluminio-nuovi-impianti-export/
Se sei arrivato a leggere fino a qui ti ringrazio, vuol dire che ti è piaciuta la newsletter.
Ti chiedo di lasciare un commento o una tua considerazione in merito ai temi trattati oppure una domanda alla quale vorresti risposta.
Se conosci qualcuno al quale potrebbero interessare questi temi inoltra il link al blog, grazie per la collaborazione.
Recent Comments