Buongiorno,
condivido con te le ultime notizie dalla Borsa LME relative alla scorsa settimana ed alcuni approfondimenti dal mondo dei metalli.
L’evoluzione dei listini degli “industriali” riaccende i riflettori su Alluminio e Piombo, pronti al riscatto dopo una lunga fase d’ombra.
Il tempo, scandito dai giorni e dalle ore, è una dimensione d’importanza relativa se non si colloca in uno spazio preciso, ma se circoscritto in funzione di eventi ben identificati, in un’ampiezza certa di periodo, risulta un elemento di fondamentale importanza per porlo e contemporaneamente narrarlo in una vicenda.
Il tempo raccontato è più un aspetto qualitativo che quantitativo e tutte le “storie” che si rifanno ai metalli industriali e più nello specifico al listino LME, si pongono in questo preciso ambito.
Le nuove collocazioni dei prezzi USD 3mesi di alcuni metalli si inseriscono perfettamente nelle narrative spazio-tempo fin qui descritte. La situazione del listino LME uscita dall’ultima ottava di contrattazioni è la perfetta sintesi di quello che può emergere in “un tempo” di giorni.
Il nuovo posizionamento dell’indice LMEX risulta quasi simile a quello rilevato la settimana precedente, differendo dello 0.4% in crescita. Una piccola variazione, lo zero virgola… che rappresenta la quasi invariabilità di quotazioni a otto giorni di distanza dal precedente calcolo; calcolo che viene elaborato sulla base di prezzi molto eterogenei per le caratteristiche insite di valore e di diffusione che compongono gli utilizzi di ciascun metallo nei rispettivi ambiti produttivi.
Il valore zero associa nello specifico del dato presente, quotazioni settimanali in discesa, come la variazione dello 0.5% riferita al Rame o in salita per Nichel e Zinco del 3 e del 2%, nei rispettivi ambiti di prezzo dollari 3mesi.
Il Rame sembra aver trovato una comfort-zone a 14.300 $/ton
Il Rame per utilizzare un termine molto gettonato in questo periodo ha trovato la sua “comfort zone” nell’area del grafico posta a ridosso della linea di 14.300 USD 3mesi. Un percorso che può essere visto come la collocazione naturale a seguito del suo minimo relativo toccato durante la seduta LME del 22 ottobre, che aveva riportato il metallo guida del listino a lambire la soglia di 14mila dollari, che non accadeva da inizio settembre.
Lo Zinco torna con forza sopra 3.700 $/ton
Lo Zinco si è ricollocato oltre la soglia di 3700 USD 3mesi da inizio seduta di venerdì 23 ottobre, chiudendo definitivamente la finestra delle quotazioni indicate sotto questa linea.
Le Leghe, Ottone e Zama
Le leghe di Ottone e Zama saranno quindi condizionate dalle evoluzioni viste fin qui per i due metalli di riferimento. Lo Zinco sarà una variabile importante anche per l’Ottone, agendo da elemento di contrasto verso una possibile azione d’indebolimento del valore del Rame, mentre per la Zama il ruolo che avrà lo Zinco come metallo di riferimento quasi assoluto, porterà a correggere verso l’alto il valore medio di mercato riferito alle ultime quattro settimane.
Possibile evoluzione rialzista per l’Alluminio
L’evoluzione rialzista della quotazione LME dell’Alluminio è in pieno sviluppo dalla determinazione di minimo relativo collocata durante la seduta di martedì 20 ottobre. Un punto importante per l’incremento della quotazione USD 3mesi del metallo, che oltre a posizionarsi già in un frangente di massimo relativo lo scorso venerdì, ha prodotto una variabilità parziale tra i due estremi di quasi 2 punti percentuali.
Periodo di alti e bassi per le quotazioni del Nichel
La buona ripresa del Nichel ha messo in evidenza che l’attuale collocazione di Borsa del metallo non è ancora quella che spetta per il suo rango all’interno del listino degli “industriali”. La strada nel processo di rivalutazione del valore USD 3mesi del Nichel sarà molto lunga e intervallata da varie fasi, rialziste e ribassiste, come quella a cui sarà atteso il metallo nel corso di questa ottava, anche se di bassa intensità.
Piombo sorpresa della settimana?
Il Piombo potrebbe rivelarsi la sorpresa della settimana, pur mantenendo il profilo di valore della sua quotazione al punto più basso del listino LME. Una fase che sarà comunque di interesse elevato per il Piombo, pronto a rinforzarsi anche in maniera importante e lasciandosi alle spalle un lungo periodo di quotazioni eccessivamente compresse.
Finita l’occasione per acquistare Stagno a prezzi buoni
La “fiera” delle buone occasioni ha chiuso i battenti la settimana scorsa, affermazione che spiega agli utilizzatori più indecisi e riluttanti, che non aver agito nell’acquistare lotti di Stagno, a partire da giovedì 22 e fino alle prime battute della seduta di venerdì 23 ottobre, potrà essere ricordata come un’occasione sfuggita di mano.
UNO SGUARDO ALLA REALTA’ PRODUTTIVA
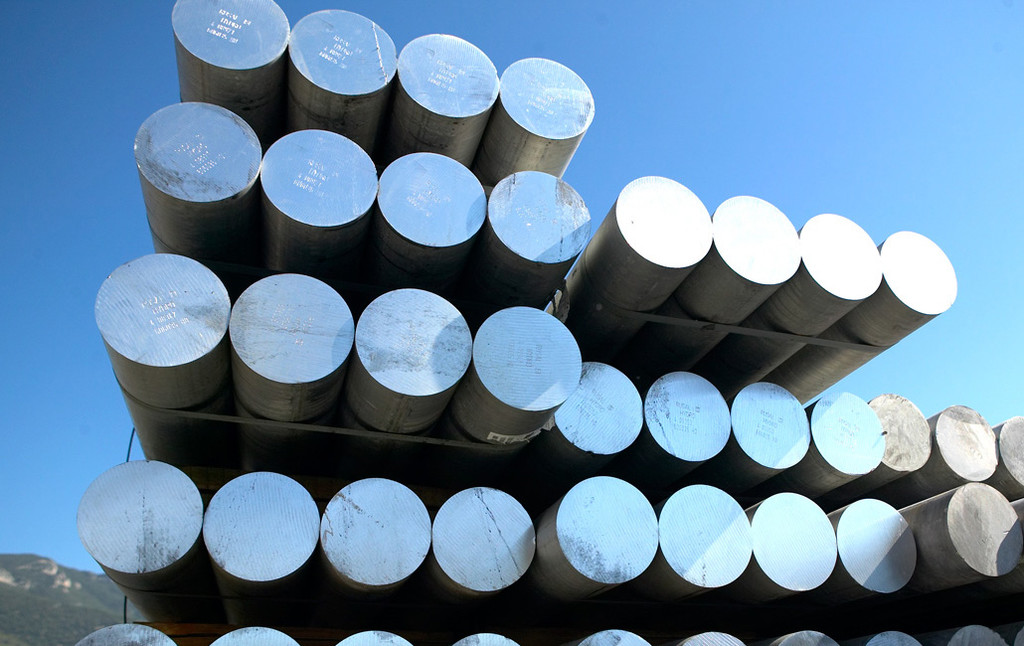
Alluminio 2027: più offerta in arrivo, ma energia e rottami restano il problema
Deficit o surplus nel 2027? Le previsioni sull’alluminio tra domanda industriale, riavvii produttivi, dazi e crescente competizione per i rottami.
L’alluminio si avvicina al 2027 con una domanda industriale solida e un mercato tutt’altro che tranquillo. Reti elettriche, mobilità, infrastrutture e centri di elaborazione dati sostengono le prospettive di consumo. Nel frattempo, guerre, dazi ed elettricità continuano a decidere quanto metallo arriva davvero ai clienti, da dove e a quale prezzo.
In un’intervista pubblicata da Platts, il vicepresidente di Hydro Extrusions (Paul Warton) descrive una domanda sostenuta da elettrificazione, rinnovabili, sostituzione del rame e circolarità, mentre McKinsey & Company prevede una crescita media annua dei consumi mondiali di alluminio del 2% tra il 2025 e il 2035.
Anche i data center giocheranno una parte importante sul mercato, tanto che McKinsey stima un fabbisogno di 16 tonnellate di alluminio per megawatt e un’incidenza potenziale dell’1,1% sulla domanda globale entro il 2030.
Il prezzo arretra, ma i premi rimangono alti
Il mercato arriva da due anni nei quali i problemi commerciali hanno pesato quanto quelli produttivi. Secondo McKinsey, gli aumenti dei dazi statunitensi hanno provocato nel 2025 impennate dei prezzi dal 6% a oltre l’8%, interrompendo un decennio di sostanziale uniformità della formazione dei prezzi globali.
Nel 2026 si è aggiunto il conflitto in Medio Oriente. Le chiusure intermittenti dello Stretto di Hormuz e le fermate o riduzioni degli impianti regionali hanno sottratto oltre 1,4 milioni di tonnellate alla produzione dei paesi del Golfo. Tra gennaio e settembre, la produzione primaria mondiale è scesa dell’1%, a 54,8 milioni di tonnellate.
A settembre, l’alluminio al London Metal Exchange (LME) ha raggiunto 3.753 dollari per tonnellata, il 25% in più rispetto all’inizio dell’anno. Poi il sistema ha trovato il metallo che mancava e i prezzi si sono ridimensionati.
Nei primi otto mesi del 2026 le esportazioni cinesi di alluminio greggio sono cresciute del 57%, superando mezzo milione di tonnellate; quelle dell’Indonesia sono raddoppiate a 700.000 tonnellate (dati S&P Global). Inoltre, la produzione primaria della Russia è aumentata del 7,7% tra gennaio e agosto (dati Rosstat).
Questi aggiustamenti hanno contribuito a riportare la quotazione LME intorno ai 3.000 dollari in ottobre, vicino ai livelli di febbraio. Ma il rientro del prezzo di riferimento non equivale al ripristino delle condizioni precedenti alla guerra con l’Iran.
Secondo StoneX, il sostegno ai prezzi è dovuto ad un deficit reale e a scorte estremamente ridotte. Il 14 ottobre i magazzini LME contenevano 238.125 tonnellate, il minimo dal 1990. La copertura delle scorte globali era scesa a 42 giorni di consumo, un livello che non si vedeva da prima della crisi finanziaria del 2008.
A metà ottobre, secondo Platts, i premi a Rotterdam erano di 560-600 dollari per tonnellata, circa 200 dollari sopra febbraio. Nel Midwest statunitense raggiungevano 2.390 dollari.
Per chi compra, la discesa della quotazione LME non è quindi determinante.
I dazi non accendono le fonderie
Negli Stati Uniti il dazio sull’alluminio importato è salito al 25% nel marzo 2025 e al 50% nel giugno successivo. I premi interni sono aumentati ma la produzione nordamericana molto meno, tanto che nei primi nove mesi del 2026 è rimasta sostanzialmente ferma a 2,9 milioni di tonnellate (dati International Aluminium Institute).
Secondo lo US Geological Survey, nel 2025 gli Stati Uniti hanno prodotto 664.000 tonnellate di alluminio primario e oltre 2,6 milioni di secondario. Il paese continua però a importare l’84% del proprio fabbisogno di primario.
Nell’Unione europea, European Aluminium indica per il 2025 una produzione di 1,2 milioni di tonnellate di primario e 4,4 milioni di secondario. Le importazioni di primario hanno raggiunto 3,2 milioni di tonnellate, coprendo oltre il 70% della domanda secondo GTAS. Anche nello scenario di maggiore sviluppo dei progetti considerato da McKinsey, l’autosufficienza nell’alluminio raffinato arriverebbe al 28% in Nord America e al 26% in Europa.
Gli elevati differenziali di prezzo rispetto alla Cina hanno comunque rimesso in moto gli investimenti. Platts stima riavvii e ampliamenti mondiali per 2,5 milioni di tonnellate di capacità primaria.
In Europa sono state riattivate oltre 600.000 tonnellate tra Slovacchia, Spagna e Islanda. In Nord America si aggiungono 285.000 tonnellate annue, con gli ampliamenti di Century Aluminum nella Carolina del Sud e di Rio Tinto in Québec, oltre al riavvio di Magnitude 7 Metals nel Missouri.
Il limite, però, restano le bollette energetiche. Produrre una tonnellata di alluminio richiede 13-16 megawattora, con l’elettricità che rappresenta circa il 40% dei costi. Secondo C-SIM, una nuova fonderia statunitense avrebbe bisogno per decenni di energia vicina a 40 dollari per megawattora; le tariffe industriali superano invece gli 80 dollari. Senza forniture accessibili e durature la capacità primaria americana potrebbe continuare a diminuire.
In Europa la situazione è ancora peggiore.
Il 2027 divide le previsioni
La crescita produttiva procede anche in Vietnam, Angola e soprattutto Indonesia, che nel solo 2026 ha aggiunto 1,48 milioni di tonnellate di capacità. A queste iniziative si affiancherà il recupero degli impianti del Golfo Persico, con Emirates Global Aluminium che prevede il ritorno alla piena produzione nel primo trimestre 2027.
Tutto questo basterà a cambiare gli equilibri di mercato? Le risposte divergono. Secondo gli analisti di S&P Global Energy, per il 2026 è atteso un deficit di primario di un milione di tonnellate, destinato a ridursi a 179.000 nel 2027, ma una crescita dell’offerta superiore alle attese potrebbe già trasformarlo in eccedenza.
StoneX prevede per il 2026 una domanda di alluminio raffinato in aumento dell’1,6%, a 75,36 milioni di tonnellate, superiore alla produzione di 703.000 tonnellate. Nel 2027 prevede invece un surplus di 1,15 milioni di tonnellate, grazie alle nuove capacità e ai riavvii fuori dalla Cina. Nel frattempo, si aspetta prezzi LME sopra 3.000 dollari fino alla fine del 2026, prima degli effetti di una maggiore offerta a livello globale.
Il riciclo cresce e la competizione si sposta sui rottami
In Cina la capacità primaria resta limitata a 45 milioni di tonnellate annue. La crescita passa quindi anche dal secondario, con l’obiettivo di salire dagli attuali 15 milioni a 19-20 milioni di tonnellate entro il 2030, all’interno di un programma che punta a recuperare attraverso il riciclo 25 milioni di tonnellate annue di metalli non ferrosi.
Fuori dalla Cina, nel 2026 sono state aggiunte almeno 325.000 tonnellate di capacità secondaria, tra il nuovo forno di Speira in Germania, il complesso di RevoCast in Canada e l’impianto di EGA ad Al Taweelah. Negli Stati Uniti, i nuovi stabilimenti di Novelis e Aluminum Dynamics potrebbero aggiungere altre 600.000 tonnellate annue dopo il 2026. In Europa sono previsti ampliamenti di Metlen, Hydro ed EGA.
Riavvii, nuovi impianti e l’acquisizione delle attività nell’alluminio di South32 da parte di Alcoa, per 5,5 miliardi di dollari, esprimono fiducia nella domanda di lungo periodo. Non garantiscono però che la materia prima per alimentarli sia altrettanto abbondante, tanto che McKinsey prevede una competizione crescente per i rottami.
La Cina, tra i maggiori importatori insieme all’India, applica da alcuni anni soglie di purezza del 91% e superiori ai rottami importati. A maggio 2027 arriverà inoltre il divieto europeo di esportazione dei rifiuti metallici verso paesi non appartenenti all’OCSE, destinato a interessare tre quarti degli 1,27 milioni di tonnellate di esportazioni europee di rottami di alluminio.
Il prossimo problema potrebbe dunque trovarsi prima del forno e cioè nella raccolta, nella selezione e nell’accesso ai rottami. Costruire capacità di riciclo è un investimento, ma assicurarsi il materiale da riciclare sarà una competizione.
APPROFONDIMENTO
Dai forni alla geopolitica: perché ogni minerale è critico nella nuova età dei metalli
La crisi del concentrato di rame in Cina e l’ascesa dei minerali critici descrivono un mercato in cui riciclo, tecnologia e politica estera si contendono la stessa risorsa: la disponibilità fisica dei metalli che tengono in piedi industria, difesa e transizione energetica.
Il rame raffinato prodotto in Cina racconta molto bene dove stia andando il mercato dei metalli. Quando il concentrato scarseggia, anche il rottame diventa una materia prima geopolitica, e le fonderie cinesi hanno accelerato proprio su questa strada nel primo semestre del 2026.
Secondo Antaike, la quota di rame da riciclo nei materiali impiegati per produrre rame raffinato è salita al 25,2%, cioè 2,7 punti percentuali oltre il livello dello stesso periodo del 2025. Si tratta della risposta industriale a una disponibilità di concentrato sempre più ristretta, con effetti destinati a propagarsi nei flussi commerciali dell’area Asia-Pacifico.
Il rame scopre il valore del rottame
Il termometro più esplicito è quello delle commissioni di trattamento e raffinazione, le TC/RC. In teoria sono i minatori a remunerare le fonderie perché trasformino il concentrato in metallo; nella pratica, quando il materiale da lavorare diventa raro, la leva contrattuale si ribalta e le fonderie arrivano a pagare pur di assicurarsi il concentrato.
Il 5 agosto Platts ha valutato le TC/RC per concentrato pulito consegnato CIF Cina a -173 dollari per tonnellata, il minimo dall’avvio della rilevazione nel febbraio 2021.In pratica, il concentrato vale più della trasformazione industriale che dovrebbe remunerare.
I rottami, quindi, sono diventati una valvola di sicurezza per i raffinatori, mentre per i governi sono una riserva da trattenere vicino a casa. Tuttavia, la disponibilità di rame secondario può attenuare la crisi di una fonderia, ma non crea nuove miniere, né risolve la rigidità strutturale della filiera primaria.
Sessanta minerali e una dipendenza diffusa
L’aggiornamento della lista dei minerali critici dello USGS comprende ormai 60 materiali, circa l’80% delle commodity estratte della tavola periodica. Dal rame allo zinco, dall’alluminio allo zirconio, passando per elementi meno familiari come gadolinio, itterbio e praseodimio, la definizione di “critico” ha smesso di essere una categoria per specialisti.
Il motivo è semplice e tutt’altro che rassicurante: la tecnologia moderna non ha ridotto la dipendenza dai metalli, l’ha soltanto resa più invisibile. Un chip, un’auto elettrica, un radar, una pala eolica o un sistema d’arma avanzato non sono oggetti digitali sospesi nell’aria, ma concentrati di materiali con filiere lunghe, fragili e spesso geograficamente concentrate.
Molti di questi elementi sono metalli “spezia”, cioè metalli che servono in quantità minime, ma senza di loro il prodotto perde prestazioni o non funziona affatto. Silicio, gallio e germanio concorrono a spingere oltre i limiti della microelettronica; palladio, arsenico, iridio, titanio, rame e cobalto entrano in placcature, cablaggi, drogaggio e confezionamento dei semiconduttori. La quantità è piccola, il potere di bloccare un’intera catena produttiva enorme.
Il settore militare conosce bene questa lezione.
Uno studio di Govini ha rilevato che oltre 80.000 componenti distribuiti in 1.900 sistemi d’arma statunitensi incorporano antimonio, gallio, germanio, tungsteno o tellurio. Quasi il 78% degli armamenti degli Stati Uniti si basa su appena cinque dei 60 minerali critici. Bastano pochi materiali poco visibili per trasformare una dipendenza commerciale in una vulnerabilità strategica.
La tecnologia riporta in scena i metalli
La corsa alla decarbonizzazione ha consegnato nuova notorietà a litio, cobalto, nichel e manganese. Il litio, a lungo confinato a impieghi industriali come i lubrificanti, è diventato il simbolo della mobilità elettrica dopo che Tesla presentò la Roadster nel 2006. Le batterie hanno trasformato una materia prima di nicchia in un campo di battaglia industriale.
Ma una batteria non fa muovere un veicolo senza un motore e i motori a magneti permanenti più efficienti richiedono terre rare. Quegli stessi magneti sono presenti anche nei sistemi più banali, dai tergicristalli ai sedili regolabili fino agli alzacristalli. Le terre rare non sono più un lusso tecnologico, ma sono ormai una presenza ordinaria, solo ben nascosta dentro gli oggetti.
Rame e stagno meritano un discorso a parte. Sono metalli antichi, protagonisti dell’età del bronzo, che per anni sembravano avviati verso un declino funzionale con fibre ottiche al posto dei cavi e plastica al posto di molti impieghi dello stagno. Invece sono tornati al centro della macchina elettrica e digitale.
Oggi oltre metà dello stagno mondiale serve a saldare circuiti, mentre decorazioni in ottone e lattine rappresentano insieme soltanto il 17% degli impieghi globali (dati International Tin Association). Il rame resta il miglior conduttore elettrico al suo prezzo: collega veicoli elettrici, colonnine di ricarica e reti di generazione. Non sono metalli del passato riportati in vetrina, ma infrastrutture fisiche della vita connessa.
Il controllo delle filiere diventa politica estera
La concentrazione produttiva in Cina pesa soprattutto dove i volumi sono limitati e la sostituibilità è scarsa. Pechino domina la produzione globale di molti materiali critici e ha già mostrato di considerare i controlli all’export uno strumento negoziale utilizzabile. La sicurezza delle forniture non dipende più solo dalla geologia, ma dalla volontà politica di chi possiede impianti, raffinazione e licenze.
È su questo sfondo che le risorse minerarie entrano nei negoziati diplomatici. L’accordo tra il presidente degli Stati Uniti Donald Trump e l’Ucraina nel maggio scorso poggia anche sul valore delle risorse del paese; l’intesa di pace promossa da Washington tra Repubblica Democratica del Congo e Ruanda riapre la partita in una regione ricca di rame e cobalto, già presidiata da operatori cinesi.
La diplomazia delle materie prime non è una deviazione della geopolitica, ma è diventata una delle forme più concrete.
La nuova età dei metalli non riguarda soltanto il litio o il rame, né soltanto le terre rare che hanno conquistato le prime pagine dei mass-media internazionali. Riguarda anche indio, niobio, scandio e tutti gli elementi che entrano in un componente apparentemente marginale.
Ogni minerale può diventare critico nel momento in cui la tecnologia ne rende indispensabile una piccola quantità e la filiera non riesce a sostituirla.
LINK UTILI
Newsletter redatta in collaborazione con i seguenti partner, per maggiori informazioni e approfondimenti o per consultare tabelle e grafici clicca sui link
METALWEEK: MetalWeek
METALLI RARI: https://www.metallirari.com/alluminio-2027-offerta-arrivo-energia-rottami-restano-problema/
METALLI RARI: https://www.metallirari.com/forni-geopolitica-ogni-minerale-critico-nuova-eta-metalli/
Se sei arrivato a leggere fino a qui ti ringrazio, vuol dire che ti è piaciuta la newsletter.
Ti chiedo di lasciare un commento o una tua considerazione in merito ai temi trattati oppure una domanda alla quale vorresti risposta.
Se conosci qualcuno al quale potrebbero interessare questi temi inoltra il link al blog, grazie per la collaborazione.
Recent Comments