Buongiorno,
condivido con te le ultime notizie dalla Borsa LME relative alla scorsa settimana ed alcuni approfondimenti dal mondo dei metalli.
Il ribasso degli “industriali” con scadenza a 3 mesi sotto la pressione della “backwardation”, con Alluminio e Stagno tra i principali osservati
La chiarezza è una virtù che occorre sempre essere pronti a sfoderare. L’essere chiari in molti casi porta una certa scomodità, ma fa risparmiare tempo nel giudicare contesti difficili, evitando di cadere in situazioni d’imbarazzo e soprattutto uscendo velocemente da momenti d’immobilismo.
Dire le cose come stanno, è questa l’essenza della chiarezza, oltre a essere un atteggiamento di onestà, è anche sinonimo di competenza su ciò che si vuole esprimere, agendo quindi con responsabilità.
Il numero delle settimane interlocutorie al LME sta crescendo e non ci sono al momento eventi che portino a pensare a una svolta imminente, indipendentemente dagli indirizzi delle tendenze delle quotazioni che necessariamente andranno a delinearsi a breve.
Il secondo aggiustamento ribassista dell’indice LMEX del 2%, consecutivo a quello riportato alla fine della scorsa settimana, sta riducendo sensibilmente i progressi che fino a ora avevano evidenziato le quotazioni degli “industriali” nel corso dell’anno.
Le variazioni così importanti delle quotazioni dollari 3mesi sono la diretta causa dell’aspetto “sottile” che si è venuto a creare in Borsa. I pochi movimenti di denaro sono sufficienti per determinare variazioni di prezzi importanti e oggetto di formazioni di “backwardation” dalle congruità molto significative come sta avvenendo sull’Alluminio e sullo Stagno.
Gli operatori che operano assiduamente in Borsa sono sempre meno e dovranno necessariamente fare un’assunzione di responsabilità perentoria per mettere fine a questa situazione incerta e caotica, anche a costo di rivedere i prezzi degli “industriali” nuovamente in fase ascendente, ma accompagnati da fondamentali, come “contango” e “backwardation”, più consoni alle esigenze dei diretti utilizzatori di queste materie prime.
Nuovi ribassi in vista per il Rame?
Il Rame sta correndo verso una nuova serie di valori ribassisti, su cui graverà ancora un’inerzia che tenderà a comprimere il riferimento 3mesi, considerando che l’ultima evidenza di venerdì del Select al LME è risultata concomitante con il minimo relativo più estremo dell’ottava appena conclusa.
Consolidamento per lo Zinco oltre quota 3.700
Lo Zinco nel corso della seduta LME del 13 novembre ha fatto segnare ben quattro momenti di “minimo relativo”, una contingenza poco usuale tra gli “industriali”, ma che faciliterà al tracciamento di una linea di grafico in consolidamento oltre quota 3700 dollari 3mesi.
Le Leghe, Ottone e Zama
La chiara definizione ribassista dello Zinco, vista lo scorso venerdì, non ha comunque avuto modo di incidere in termini di discesa a riguardo del prezzo della Zama, il cui valore medio su base mensile risulta ancora superiore di 40 Euro/tonnellata rispetto al singolo riscontro puntuale calcolato sui riferimenti dell’ottava appena archiviata.
Lo stato d’incertezza in cui si sta trovando il Rame al LME porterà a una probabile rivisitazione ribassista della “base” per la barra di Ottone, soprattutto in avvio di settimana, dove lo Zinco, come visto in precedenza, risulterà ancora in uno stato interlocutorio di quotazione.
Alluminio in una fase di “isterismo”
L’elevatissima “backwardation” registrata dall’Alluminio dovrà necessariamente trovare indicazioni meno “isteriche”, al fine di individuare una direzionalità di prezzo più rassicurante, sebbene la quotazione 3mesi, tendenzialmente, si orienterà verso valori più alti degli attuali, ma non a superare la soglia di 3100 dollari.
Il Nichel punta a consolidarsi a quota 16.000
Il Nichel punterà a consolidare il suo riferimento oltre la linea di 16mila USD 3mesi, in un percorso che potrebbe svolgersi in tempi piuttosto ravvicinati, soprattutto nell’eventualità di momenti di maggiore vivacità per l’intero listino degli “industriali”.
Settimana importante per il Piombo
Una settimana importante per il Piombo, il metallo al termine di questa ottava potrebbe presentare dei valori incrementali importanti in rapporto alla sua quotazione LME e dettaglio più rilevante, superare anche fino a 20 euro la soglia di 1900 dollari 3mesi.
Stagno che mira ad arrivare a 48.000 nel breve periodo
Lo Stagno è atteso a sedute di Borsa importanti, questo significa che il metallo gradualmente punterà a consolidare la crescita avviata una decina di giorni fa, puntando ad “accasarsi” stabilmente, prima a quota 47mila e verso la fine della “cinquina” degli scambi al LME, mirare all’avvicinamento della linea posta a 48mila dollari.
UNO SGUARDO ALLA REALTA’ PRODUTTIVA
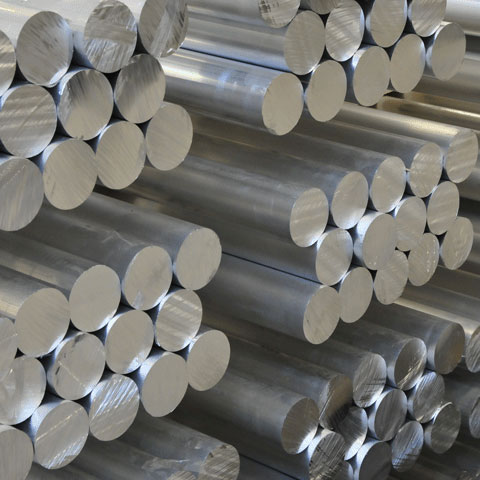
Barre tonde in alluminio
Alluminio fisico LME sempre più difficile da reperire. Mercato in mano a pochi
Il mercato dell’alluminio al LME affronta una delle più gravi crisi di disponibilità degli ultimi decenni. Le scorte sono ai minimi dal 1990, due operatori controllano fino all’80% del metallo prontamente disponibile e la backwardation ha raggiunto livelli record.
Il mercato dell’alluminio sta vivendo una delle tensioni più violente degli ultimi decenni.
Al London Metal Exchange (LME), la disponibilità di metallo fisico si è ridotta a tal punto che chi ha bisogno di acquistare alluminio per consegna immediata si trova davanti a un mercato sempre più difficile da rifornire. E una parte consistente delle scorte ancora disponibili risulta concentrata nelle mani di appena due operatori.
Il segnale più evidente arriva dai prezzi. Mercoledì, l’alluminio con consegna immediata è arrivato a essere scambiato con un premio di 151 dollari per tonnellata rispetto al contratto trimestrale di riferimento. È il differenziale più elevato mai registrato in oltre trent’anni di dati, una situazione che racconta molto più di una semplice oscillazione delle quotazioni.
Scorte ai minimi da oltre tre decenni, cambia completamente la struttura del mercato
Fino a metà ottobre, il differenziale tra prezzo immediato e prezzo a tre mesi era ancora negativo. In poche settimane, però, il mercato ha invertito bruscamente direzione, mentre le giacenze nei magazzini del LME sono precipitate ai livelli più bassi dal 1990.
Questa dinamica ha prodotto una forte backwardation, cioè una situazione nella quale il metallo disponibile subito vale sensibilmente più di quello che sarà consegnato nei mesi successivi. Per chi deve acquistare alluminio fisico, la differenza è tutt’altro che teorica: significa pagare un sovrapprezzo crescente pur di assicurarsi il materiale necessario.
Per trovare una situazione comparabile bisogna tornare alla fine degli anni Ottanta, quando la società Marc Rich Co riuscì a esercitare una pressione straordinaria sul mercato, portando il differenziale tra prezzo immediato e trimestrale oltre i 1.000 dollari per tonnellata.
Da allora, il LME ha introdotto regole specifiche per limitare il potere degli operatori con posizioni particolarmente grandi, imponendo loro di mettere a disposizione parte delle proprie disponibilità attraverso prestiti di metallo. Una misura pensata proprio per impedire che pochi soggetti possano esasperare artificialmente la scarsità di materiale disponibile.
Due operatori controllano fino all’80% delle scorte disponibili
Il dato più delicato riguarda la distribuzione delle disponibilità. Secondo i dati dell’Exchange, lunedì due soggetti detenevano complessivamente posizioni lunghe in warrant e contratti spot equivalenti al 60-80% delle scorte prontamente disponibili nella rete di magazzini del LME.
È una concentrazione che rende particolarmente complicata la vita di chi deve reperire metallo. La disponibilità fisica non dipende più soltanto dalla quantità complessivamente presente nei magazzini, ma anche dalla volontà di pochi grandi detentori di renderla accessibile.
La tensione si riflette anche sui contratti finanziari. La backwardation crea infatti problemi rilevanti per gli operatori che hanno assunto posizioni corte: alla scadenza devono ricomprare i contratti oppure consegnare il metallo previsto dagli accordi.
Anche il differenziale Tom/next, che misura sostanzialmente il costo di rinviare di un giorno l’obbligo di consegna, ha raggiunto il premio più elevato dal 2021. Un altro segnale che la competizione per assicurarsi il metallo residuo sta diventando sempre più aggressiva.
La geopolitica restringe le alternative di approvvigionamento
La situazione non nasce soltanto da dinamiche speculative o dalla gestione delle scorte. A pesare è anche una combinazione di problemi produttivi, vincoli commerciali e tensioni geopolitiche.
La guerra in Medio Oriente ha compromesso i flussi di alluminio provenienti dalla regione del Golfo Persico. Alcuni produttori sono riusciti a individuare percorsi logistici alternativi per continuare le esportazioni, ma il prezzo da pagare è un sistema di approvvigionamento più costoso, più lungo e più esposto ai rischi. Inoltre, alcune fonderie stanno ancora recuperando dai danni provocati dagli attacchi.
A rendere il quadro ancora più complicato contribuiscono le restrizioni alla produzione cinese, imposte attraverso un tetto regolamentare alla capacità produttiva, e le barriere commerciali che stanno alimentando le tensioni sull’offerta anche negli Stati Uniti e in Europa.
Il risultato è un mercato fisico con poche possibilità concrete di reperire rapidamente nuove quantità di metallo. Le tradizionali fonti di approvvigionamento non riescono a compensare con sufficiente rapidità le interruzioni e i vincoli esistenti.
L’Indonesia prepara il surplus, ma per ora non risolve la scarsità
Sul fondo di questa crisi si muove una prospettiva apparentemente contraddittoria. Nei prossimi anni, l’aumento della produzione indonesiana dovrebbe spingere il mercato globale dell’alluminio verso una condizione di surplus.
I primi incrementi produttivi stanno già arrivando e contribuiscono a modificare gli equilibri del mercato fisico. Questa prospettiva ha esercitato una pressione ribassista sulle quotazioni negli ultimi mesi, alimentando l’aspettativa di un’offerta progressivamente più abbondante.
Il problema è che il nuovo alluminio indonesiano non è ancora registrato per la consegna sul LME. Può quindi contribuire ad aumentare l’offerta mondiale senza risolvere immediatamente la carenza di metallo disponibile all’interno del circuito di magazzini dell’Exchange.
È una distinzione fondamentale per chi opera sul mercato: avere più alluminio nel mondo non significa necessariamente poterlo acquistare subito, nel luogo e alle condizioni richieste.
Nel frattempo, gli utilizzatori industriali devono fare i conti con una disponibilità limitata e con premi per la consegna immediata che continuano a salire. La domanda che si pongono gli operatori è quanto dovrà ampliarsi ancora la backwardation per convincere i detentori delle scorte e dei contratti spot a rinviare le proprie posizioni e rendere disponibile il metallo.
Il mercato sta pagando oggi il prezzo di una scarsità concreta, mentre scommette su un’abbondanza che deve ancora diventare accessibile. E tra le due condizioni potrebbe esserci ancora parecchia strada da percorrere.
APPROFONDIMENTO
Metalli in difficoltà: rame ai minimi di quattro mesi, ferro e oro giù, alluminio debole
Il rame scende ai minimi da 4 mesi sotto la pressione del dollaro e delle vendite sui titoli tecnologici. Alluminio ancora debole ma con tensioni sulle disponibilità immediate. Ferro penalizzato dalla domanda cinese, mentre l’oro scivola sotto i 4.000 dollari.
Il mercato dei metalli torna a fare i conti con il peso della finanza.
Il rame è sceso vicino ai minimi degli ultimi quattro mesi, penalizzato dalla nuova ondata di vendite sui titoli tecnologici e dal rafforzamento del dollaro statunitense. Alla Borsa di Londra, i prezzi hanno toccato 13.636 dollari per tonnellata, allontanandosi sensibilmente dai massimi di settembre, quando le quotazioni avevano sfiorato i 15.000 dollari.
Secondo ING, gli investitori stanno rivedendo le aspettative sulla domanda di rame legata all’intelligenza artificiale. Negli ultimi mesi, il metallo rosso ha beneficiato anche dell’entusiasmo per gli investimenti nei data center, nelle infrastrutture digitali e nelle nuove tecnologie. Ora, con le azioni tecnologiche sotto pressione, una parte di quell’ottimismo viene rapidamente rimessa in discussione.
A complicare ulteriormente il quadro c’è l’incertezza sui dazi statunitensi alle importazioni. Il mercato deve quindi confrontarsi con le prospettive della domanda industriale e le decisioni commerciali di Washington. Un dollaro più forte potrebbe alimentare ulteriori pressioni ribassiste nel breve periodo, rendendo meno conveniente l’acquisto delle materie prime denominate nella valuta americana.
Alluminio, il mercato fisico racconta una storia diversa
L’alluminio mostra una debolezza contenuta sul fronte dei prezzi, ma le condizioni del mercato fisico continuano a segnalare tensioni nell’offerta a breve termine.
Lo dimostra il differenziale tra il metallo disponibile per la consegna immediata e il contratto a tre mesi al London Metal Exchange. Questa settimana il prezzo cash ha raggiunto uno spread superiore a 150 dollari per tonnellata rispetto alla scadenza trimestrale. Si tratta di un differenziale particolarmente elevato, indicativo di una disponibilità immediata ancora limitata.
La debolezza delle quotazioni convive con una situazione di tensione sulle consegne ravvicinate. Il mercato, insomma, continua a distinguere tra aspettative finanziarie e disponibilità effettiva del materiale.
Ferro, la Cina continua a pesare
Il ferro prosegue la sua discesa, confermando le difficoltà del comparto siderurgico cinese. Il riferimento di Singapore ha perso fino all’1,6%, arrivando a 90,70 dollari per tonnellata e prolungando la serie negativa per la quarta seduta consecutiva.
Secondo ING, anche i contratti futures cinesi hanno registrato ribassi, accompagnati dalla debolezza dei prezzi del tondo per cemento armato. Il quadro è quello di una domanda di acciaio poco dinamica, che continua a trasmettere pressione lungo tutta la catena delle materie prime.
La soglia dei 90 dollari per tonnellata torna così a essere un riferimento psicologico importante. Le prospettive restano orientate al ribasso, per effetto della domanda cinese di acciaio più debole e dell’aumento dell’offerta.
Per il minerale di ferro si tratta di una combinazione poco favorevole, dal momento che se la produzione siderurgica cinese non recupera slancio e contemporaneamente cresce la disponibilità internazionale, diventa difficile immaginare una ripresa sostenuta delle quotazioni.
Oro sotto i 4.000 dollari: i tassi tornano a fare paura
Anche l’oro attraversa una fase complicata, con le quotazioni scese sotto i 4.000 dollari per oncia per la terza seduta consecutiva in perdita.
A pesare sono i nuovi dati sull’inflazione statunitense, più forti del previsto, e le dichiarazioni dei rappresentanti della Federal Reserve, che hanno rafforzato le aspettative di una politica monetaria più restrittiva. Il mercato sta infatti attribuendo una probabilità crescente a un possibile nuovo rialzo dei tassi d’interesse.
Rendimenti obbligazionari più elevati e dollaro più forte rendono meno attraente l’oro, che non distribuisce interessi. Per ING, la prospettiva di un denaro più costoso sta quindi sottraendo sostegno al metallo prezioso, proprio mentre gli investitori cercano di capire quanto spazio resti per ulteriori strette monetarie.
L’attenzione si concentra ora sui prossimi dati sull’inflazione americana e sulle dichiarazioni dei funzionari della banca centrale. Nel breve periodo, tassi elevati e dollaro forte potrebbero continuare a penalizzare le quotazioni.
Le prospettive di lungo termine restano tuttavia più favorevoli, grazie agli acquisti delle banche centrali e alla domanda di beni rifugio. La correzione attuale non cancella quindi i fattori strutturali che hanno sostenuto il mercato dell’oro, anche se ricorda agli investitori quanto le politiche monetarie possano condizionare il prezzo del metallo.
LINK UTILI
Newsletter redatta in collaborazione con i seguenti partner, per maggiori informazioni e approfondimenti o per consultare tabelle e grafici clicca sui link
METALWEEK: MetalWeek
METALLI RARI: https://www.metallirari.com/alluminio-fisico-lme-difficile-reperire-mercato-mani-pochi/
METALLI RARI: https://www.metallirari.com/metalli-difficolta-rame-minimi-4-mesi-ferro-oro-giu-alluminio-debole/
Se sei arrivato a leggere fino a qui ti ringrazio, vuol dire che ti è piaciuta la newsletter.
Ti chiedo di lasciare un commento o una tua considerazione in merito ai temi trattati oppure una domanda alla quale vorresti risposta.
Se conosci qualcuno al quale potrebbero interessare questi temi inoltra il link al blog, grazie per la collaborazione.
Recent Comments