Buongiorno,
condivido con te le ultime notizie dalla Borsa LME relative alla scorsa settimana ed alcuni approfondimenti dal mondo dei metalli.
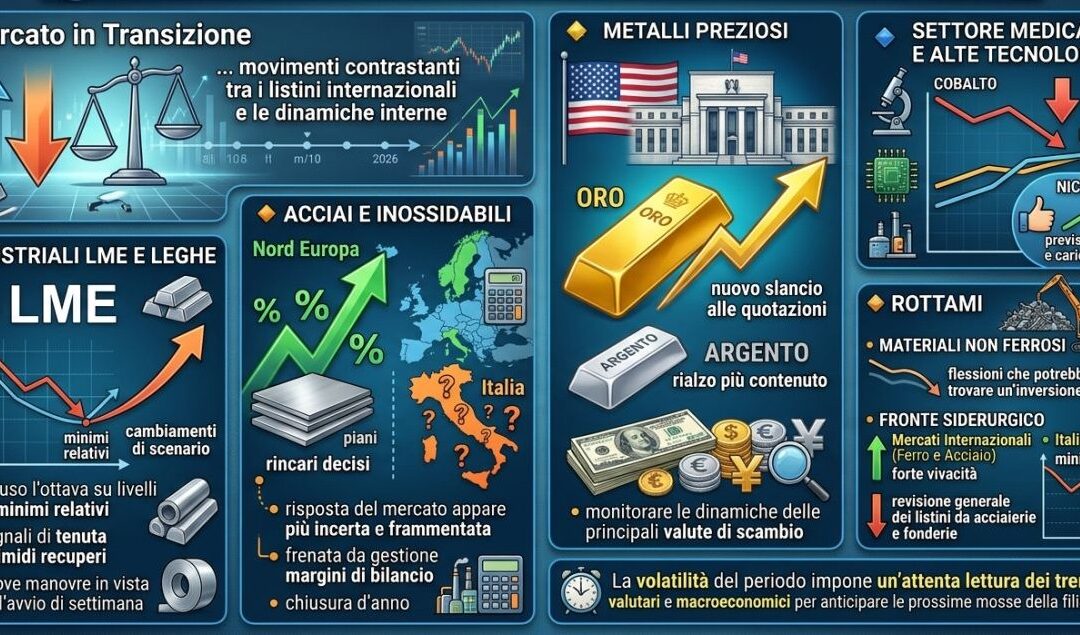
Il listino degli “industriali” chiude l’ottava sui minimi relativi, anticipando possibili e rilevanti cambiamenti di scenario
I metalli industriali si trovano alla stregua di una gara sportiva di corsa, allineati ai rispettivi blocchi di partenza, i prezzi LME 3mesi in dollari, per verificare quello che sarà dotato del migliore e più efficace spunto rialzista.
Un esempio che metaforicamente vuole rappresentare la situazione composta da quotazioni che nelle ultime settimane hanno portato verso il basso tutti i riferimenti del listino di Borsa.
Il dato di collocazione dell’indice LMEX può essere valutato come un maxi-minimo relativo, dove la quota di 5.574 punti è stata raggiunta in un intercalarsi tra significativi parziali ribassisti e alcuni deboli spunti di contrasto di segno opposto, a partire dal momento di massima espansione dell’indicatore, toccato al termine della trentanovesima settimana dell’anno a 5.932 punti.
Una correzione generalizzata dell’insieme degli “industriali” LME di 6 punti percentuali verso il basso, dove a contribuire in modo maggiormente significativo sono stati lo Stagno con meno 14%, il Rame in calo del 7 e la flessione del 6% da parte dell’Alluminio.
I “salienti” di tenuta sono stati invece rappresentati da Zinco e Piombo, con variazioni sempre negative, ma molto lontane dal valore di escursione dell’indice LMEX e dall’unico contrasto in territorio positivo evidenziato dal Nichel, vicino al mezzo punto percentuale. Una situazione che nel suo complesso non mancherà di portare nuovi sommovimenti al listino LME nel corso dell’imminente avvio di settimana, soprattutto da quei metalli, leggi Rame in particolare, che negli ultimi tempi sono arretrati maggiormente.
L’aggiunta al quadro che si prospetta rialzista per il listino dei metalli industriali riguarda anche la diffusa “backwardation” sui riferimenti di Borsa, dove i soli Nichel e Piombo presentano la situazione opposta di “contango” (prezzo Cash inferiore a quello tre mesi).
Rame al minimo relativo del periodo
Lo stato di minimo relativo toccato dal Rame in avvio dell’ultima seduta LME della settimana scorsa è certamente un dettaglio di rilievo, ma non ancora determinante per sancire una salita repentina del “metallo rosso” in ambito listino di Borsa. Un concetto che merita comunque qualche parola di chiarimento sulla situazione della quotazione USD 3mesi del Rame, che non scenderà ulteriormente; pertanto, i valori che si andranno a delineare a partire dal 9 novembre saranno tutti da accogliere come “irripetibili” per gli acquisti di questo metallo.
Lo Zinco ha perso la spinta verso l’alto
Lo Zinco ha perso la spinta dei giorni migliori e questo nonostante uno sprazzo di vitalità da annotare a metà seduta LME del 5 novembre, ma dopo quel frangente una serie di riferimenti ripetuti di minimi relativi e che tenderanno a ridimensionare il valore 3mesi del metallo in prossimità della soglia di 3700 dollari, assente nella rassegna di quotazioni da oltre quattro settimane di Borsa.
Le Leghe, Ottone e Zama
La ridotta forza intrinseca del valore dello Zinco non determinerà in ogni caso un cambio di passo del prezzo di mercato della Zama, anche per il fatto della discreta pressione che sta esercitando il dollaro nei confronti dell’euro. Il prezzo base dell’Ottone in barra non sarà di facile determinazione, a differenza di lamiere e nastri, più compartimentati sui valori effettivi LME di Rame e Zinco. Il rischio sarà quello di vedere le trafilerie aprire la settimana con prezzi in aumento, anticipando una tendenza che seppure rialzista non presenterà la sua piena ampiezza prima della fine di questa settimana.
Alluminio stabile attorno a quota 3.050 dollari / 3 mesi
Il punto di massimo relativo toccato dall’Alluminio durante il movimentato pomeriggio LME del 5 novembre dovrà necessariamente essere rimodulato su valori meno ambiziosi, ma che si stabilizzeranno nei pressi della linea di quotazione 3mesi posta a 3050 dollari, una costante ricorrente da fine ottobre.
Nichel migliore performance della scorsa settimana!
Al Nichel spetta la “palma” di miglior metallo tra gli “industriali” LME nel corso dell’ultima settimana. Un riconoscimento simbolico ed effimero, nonostante il valore della rivalutazione settimanale della quotazione USD 3mesi sia stata prossima ai 5 punti percentuali. Un dato importante per il Nichel e destinato a registrare ulteriori correzioni positive durante questa settimana di Borsa.
Piombo stabile sotto la soglia 1900
L’ottava del Piombo si prospetterà priva di “picchi” in entrambe le direzionalità, dove l’unico riferimento da individuare come elemento d’indirizzo sarà il difficile superamento della soglia di 1.900 dollari 3mesi.
Stagno pronto ad una nuova stagione di rialzi
Le ripetute sequenze dei minimi relativi sono ormai un ricordo, seppure recentissimo, per lo Stagno. La nuova stagione dei rialzi riprenderà dalla soglia di 47000 dollari 3mesi, affidando allo Stagno il difficile compito di risollevare il listino dei metalli industriali che non sta trovando nei metalli guida, come Rame e Alluminio, gli stimoli adeguati a un cambio generalizzato d’indirizzo dell’insieme LME.
UNO SGUARDO ALLA REALTA’ PRODUTTIVA
L’Europa consuma meno e paga di più: la crisi energetica strozza le industrie
Scorte europee al 67%, gas più che raddoppiato dall’inizio della guerra in Iran e impianti industriali in difficoltà. Le forniture americane e il calo dei noli offrono un sostegno, ma non cancellano i rischi di un altro inverno energetico costoso.
Il gas nei depositi è poco, i combustibili costano sempre di più e la guerra in Iran continua a condizionare le rotte energetiche. Per l’Europa, l’inverno si annuncia difficile soprattutto sul fronte dei prezzi.
Le rassicurazioni sulla continuità delle forniture non cancellano il problema, dal momento che avere energia disponibile e potersela permettere sono due condizioni diverse, per una famiglia come per una fabbrica.
Secondo lo European Union Institute for Security Studies (EUISS), l’Unione europea avrebbe già speso quest’anno 100 miliardi di euro aggiuntivi per petrolio e gas. Dal 2022, il conto supplementare dell’energia ha superato i 900 miliardi, nonostante la domanda complessiva sia diminuita.
Consumare meno, dunque, non è bastato a contenere la fattura. Una constatazione poco confortante per i politici europei, chiamati ancora una volta a cercare strumenti per attenuare il rincaro dei combustibili.
Le rassicurazioni di Bruxelles e il problema delle scorte
Dallo scoppio della guerra contro l’Iran guidata da Stati Uniti e Israele, il prezzo del gas naturale in Europa è più che raddoppiato. Il prossimo inverno potrebbe risultare il più impegnativo, per approvvigionamenti e costi, dall’inizio della guerra della Russia–Ucraina e dalle successive sanzioni sull’energia russa.
Il commissario europeo all’Energia, Dan Jorgensen, ha avvertito che i mesi invernali potrebbero essere difficili, con petrolio e gas a prezzi “molto elevati “, pur escludendo problemi attesi di approvvigionamento. Ha anche proposto di rinviare l’introduzione delle regole sulle emissioni di metano associate alle importazioni energetiche, per alleggerire la pressione sul mercato.
A rendere meno rassicurante il quadro sono i depositi.
A settembre, gli stoccaggi europei erano pieni per circa il 67%, contro una media stagionale intorno all’80%, il livello più basso dal 2022. La Germania, che dispone della maggiore capacità di stoccaggio europea, aveva riserve all’incirca a metà e dovrebbe mancare l’obiettivo ufficiale dell’80% previsto per quest’anno.
Le scorte ridotte non dimostrano, da sole, che mancherà gas. Lasciano però meno margine per assorbire un aumento dei consumi o nuove interruzioni delle forniture. La Commissione Europea invita così a contenere la domanda durante tutto l’anno, una richiesta che arriva dopo una contrazione dei consumi già insufficiente a fermare l’aumento dei costi.
Hormuz continua a dettare il prezzo
Le restrizioni al commercio energetico attraverso lo Stretto di Hormuz restano uno dei principali fattori di tensione. Nel confronto riportato tra il 25 settembre 2025 e il 2026, il petrolio è rincarato del 65%, il gasolio del 45% e il carburante per aerei del 112%. Aumenti molto diversi, che mostrano quanto la pressione si distribuisca in modo diseguale tra i combustibili e i settori che li utilizzano.
Non si intravede una conclusione della guerra in Iran. Restano esposte le spedizioni attraverso Hormuz e le infrastrutture energetiche del Medio Oriente, mentre gli attacchi degli Houthi nel Mar Rosso e contro gli oleodotti continuano a preoccupare. Le limitazioni al commercio petrolifero mondiale potrebbero quindi protrarsi ben dentro il 2027.
A questa incertezza si aggiunge quella meteorologica. Il ciclo di El Niño potrebbe rendere meno prevedibile l’andamento del meteo, complicando le valutazioni sulla domanda di gas. Non equivale a una previsione certa di freddo intenso ma significa, piuttosto, affrontare la stagione dei consumi elevati con un’ulteriore variabile difficile da governare.
Gli Stati Uniti puntano ad aumentare la produzione di petrolio e gas, ma il loro contributo può colmare soltanto una parte del vuoto. Per gli operatori europei, affidarsi maggiormente alle forniture americane è una prima risposta, non una soluzione completa.
Navi più disponibili ma energia ancora cara
Sul trasporto marittimo emerge almeno un elemento distensivo. I noli nell’Atlantico e nel Pacifico sono tornati ai livelli precedenti alla guerra in Iran. Una quota maggiore dei carichi americani viene indirizzata verso l’Europa anziché verso l’Asia, con la conseguenza che viaggi più brevi liberano prima le navi e aumentano la disponibilità di trasporto.
Gli analisti di trasporto marittimo prevedono che il peso crescente degli scambi atlantici e la maggiore disponibilità immediata di navi continueranno a comprimere i noli. Il deficit stagionale degli stoccaggi dovrebbe mantenere l’Europa come principale destinazione dei carichi aggiuntivi americani di GNL all’inizio del quarto trimestre 2026.
Nel frattempo, le flotte si stanno ampliando e, nei primi sette mesi di quest0anno, sono state consegnate circa 55 nuove navi, con altre 40-45 attese entro dicembre.
Per l’industria il rischio è fermarsi
Nelle fabbriche, il rincaro dei combustibili si traduce in maggiori costi operativi. Le imprese che possono trasferirli sui listini alimentano nuovi aumenti per i clienti finali. Quelle che non riescono a procurarsi energia sufficiente, o a pagarla, rischiano invece sospensioni produttive e tagli all’occupazione.
Nel Regno Unito, una previsione dell’Item Club indica fino a 163.000 posti di lavoro a rischio nel 2026 in relazione alla guerra, soprattutto nelle aree a forte presenza manifatturiera, come il Galles meridionale e la regione dell’Humber.
Tra i maggiori consumatori europei di gas, il Regno Unito dispone di una capacità di stoccaggio interna particolarmente limitata e dipende fortemente dalle importazioni via gasdotto dall’Europa e dalle navi provenienti da Stati Uniti e Medio Oriente. Secondo Centrica, proprietaria di British Gas, il paese aveva ad agosto “quasi nessun gas in deposito” per l’inverno.
In Europa, per famiglie e imprese, il punto sarà quanto consumo ridurre e a quale costo. Un eventuale intervento dei governi e della Commissione Europea dovrà confrontarsi con scelte molto concrete e poco ideologiche su come contenere le bollette, garantire l’accesso alle forniture essenziali e limitare le fermate o le chiusure di stabilimenti e interi comparti industriali..
APPROFONDIMENTO
Alluminio: il Canada tornerà negli USA lasciando l’Europa a secco?
Le esportazioni canadesi di alluminio verso l’Europa potrebbero diminuire. Ecco cosa rischiano prezzi, premi fisici e trasformatori europei.
Si sta avvicinando un accordo commerciale tra Stati Uniti e Canada sull’alluminio e per l’Europa non è una buona notizia.
Per il mercato globale sarebbe l’ennesimo cambio di scenario, con una conseguenza poco piacevole per gli acquirenti europei, con il ritorno in massa del metallo canadese verso gli Stati Uniti, sottraendo disponibilità ad un’Europa già alle prese con un mercato fisico particolarmente teso.
Oggi, i segnali di un’intesa tra i due paesi si sono moltiplicati, anche se i negoziatori canadesi mantengono pubblicamente un atteggiamento più prudente. Il mercato, del resto, ha imparato a non festeggiare troppo presto, come quando ad agosto sembrava che una soluzione fosse imminente, salvo poi assistere a un nuovo rinvio.
La posta in gioco è considerevole. Una riduzione dei dazi dal 50% al 25% cambierebbe radicalmente la convenienza delle esportazioni canadesi verso il mercato statunitense, con effetti immediati sui premi fisici.
Il premio americano potrebbe crollare
Il premio Midwest statunitense, cioè il costo aggiuntivo dell’alluminio rispetto al prezzo di riferimento del LME, comprensivo dell’impatto dei dazi, è sceso rispetto ai livelli di maggio. Rimane tuttavia molto elevato: circa 2.409 dollari per tonnellata (1,093 dollari per libbra).
Una riduzione delle tariffe doganali sulle importazioni canadesi dal 50% al 25%, oggi considerata l’ipotesi di base, provocherebbe una forte contrazione di questo premio. Per i consumatori americani sarebbe una buona notizia visto che pagherebbero meno per assicurarsi il metallo e potrebbero beneficiare di una maggiore disponibilità di materiale canadese.
Il problema è che il vantaggio americano rischia di trasformarsi in uno svantaggio europeo. I premi fisici non sono compartimenti stagni e reagiscono alla competizione tra aree geografiche per accaparrarsi le stesse tonnellate.
Se gli Stati Uniti tornassero a essere una destinazione più remunerativa e accessibile per i produttori canadesi, l’Europa potrebbe perdere una parte importante dei flussi che negli ultimi mesi hanno contribuito a sostenere il suo approvvigionamento.
Il Canada ha già cambiato destinazione al suo alluminio
Per capire la portata del possibile cambiamento bisogna guardare a quanto è successo dopo il raddoppio dei dazi statunitensi, saliti al 50% nel giugno dello scorso anno. Secondo il World Bureau of Metal Statistics (WBMS), le esportazioni canadesi di alluminio primario verso gli Stati Uniti sono diminuite del 26%, fermandosi a 2,03 milioni di tonnellate nel 2025. Nei primi mesi del 2026 hanno registrato un’ulteriore contrazione del 14%.
Il Canada rimane comunque il principale paese fornitore del mercato statunitense, che continua a dipendere fortemente dalle importazioni.
La riattivazione di capacità produttiva precedentemente ferma ha dato qualche sollievo, grazie agli impianti di Century Aluminum a Mt. Holly, nella Carolina del Sud, e di Magnitude 7 Metals a New Madrid, nel Missouri. Anche il progetto di una nuova fonderia in Oklahoma potrebbe contribuire a ridurre la dipendenza dall’estero, ma si tratta di una prospettiva ancora lontana diversi anni.
Nel frattempo, gli Stati Uniti hanno cercato fornitori alternativi per compensare la riduzione degli arrivi canadesi. Secondo Reuters, la diversificazione delle importazioni, però, non è bastata a impedire una contrazione complessiva del 10% delle importazioni di alluminio primario nel periodo gennaio-agosto, rispetto allo stesso intervallo dell’anno precedente.
L’Europa ha beneficiato della ritirata americana
Mentre gli Stati Uniti alzavano le barriere commerciali, il Canada trovava nuovi sbocchi in Europa. E i numeri mostrano quanto rapidamente siano cambiati i flussi. Le spedizioni canadesi verso i Paesi Bassi sono passate da appena 64.800 tonnellate nel 2024 a 372.000 tonnellate nel 2025. Nei primi otto mesi del 2026 hanno raggiunto 215.000 tonnellate, con un incremento del 98% rispetto allo stesso periodo dell’anno precedente.
Anche Italia, Polonia e Grecia hanno ricevuto quantitativi significativi di metallo canadese negli ultimi dodici mesi.
Per l’industria europea queste forniture sono diventate particolarmente preziose, perché il continente ha perso contemporaneamente diverse fonti tradizionali di approvvigionamento. L’alluminio russo, storicamente importante per il mercato europeo, è in fase di completa eliminazione dalle forniture in risposta alla guerra Russia-Ucraina.
A questo si è aggiunta la decisione di South32 di fermare da marzo 2026 la propria fonderia in Mozambico, privando il mercato europeo di un altro fornitore importante. Infine, la guerra in Iran e le conseguenti interruzioni dei flussi di alluminio provenienti dal Golfo Persico hanno aggravato ulteriormente la situazione.
Il risultato è un mercato europeo che deve contendersi quantità limitate di metallo proprio mentre la disponibilità internazionale è diventata più incerta. Le esportazioni canadesi hanno contribuito ad attutire il colpo, ma questa fonte di approvvigionamento potrebbe rivelarsi temporanea.
Premi europei ancora molto elevati
La tensione emerge chiaramente dai premi fisici europei, che incorporano il costo necessario per ottenere materialmente l’alluminio. Il contratto CME per l’alluminio non sdoganato quota attualmente 438 dollari per tonnellata sopra il riferimento LME. Per il metallo già sdoganato, il premio sale a 574 dollari per tonnellata.
Entrambi i valori sono inferiori ai picchi di maggio, quando lo shock sulle forniture dal Golfo aveva provocato forti ripercussioni lungo la catena commerciale globale. Restano tuttavia livelli storicamente elevati, soprattutto se rapportati a una domanda europea che continua a essere relativamente debole.
Premi così alti non sono necessariamente il segnale di un mercato industriale in salute. Possono anche raccontare una difficoltà strutturale nel reperire il metallo, indipendentemente dalla reale vivacità dei consumi.
Per i trasformatori europei, che devono fare i conti con costi di approvvigionamento elevati e una domanda poco dinamica, ogni ulteriore rincaro rappresenterebbe un problema concreto di competitività.
Il rischio di una nuova guerra dei premi
La questione canadese potrebbe essere soltanto il primo capitolo di una revisione più ampia della politica commerciale americana. Secondo la società di consulenza statunitense Harbor Aluminum, le agevolazioni tariffarie potrebbero non limitarsi al Canada ed essere estese anche ad altri paesi considerati alleati degli Stati Uniti. Tra i possibili beneficiari figurerebbero fornitori del Golfo come Emirati Arabi Uniti e Qatar.
Se questa ipotesi si concretizzasse, l’Europa si troverebbe ad affrontare una concorrenza ancora più difficile. I produttori del Golfo, che oggi devono fare i conti con le difficoltà logistiche e commerciali legate alla guerra, potrebbero trovare negli Stati Uniti condizioni di accesso più favorevoli.
A quel punto, la competizione per le tonnellate disponibili diventerebbe ancora più squilibrata. Gli acquirenti europei sarebbero costretti a offrire premi superiori per convincere i fornitori a destinare il metallo al mercato europeo anziché a quello americano.
C’è anche una dimensione politica da non sottovalutare. La vittoria schiacciante dei Democratici nelle elezioni di metà mandato potrebbe spingere l’amministrazione Trump a riconsiderare la propria impostazione protezionistica.
Il costo della vita è una delle principali preoccupazioni degli elettori e i dazi, quando finiscono per trasferirsi sui prezzi industriali e sui consumatori, diventano rapidamente un problema politico. Washington potrebbe quindi scoprire che il protezionismo ha un costo anche per chi lo applica. Ridurre i dazi sui fornitori considerati amici sarebbe un modo per contenere i prezzi interni e migliorare la disponibilità di metallo.
Per l’Europa, però, questa correzione di rotta potrebbe avere conseguenze tutt’altro che positive. Il continente ha beneficiato indirettamente della politica tariffaria americana, intercettando volumi canadesi che altrimenti sarebbero rimasti negli Stati Uniti. Se quella finestra si chiudesse, il mercato europeo dovrebbe pagare di più per ottenere le stesse quantità.
Il rischio è che l’Europa finisca per finanziare, attraverso premi fisici più elevati, il riequilibrio commerciale degli Stati Uniti. E per i trasformatori, già alle prese con una domanda debole e costi industriali elevati, sarebbe un conto particolarmente salato.
LINK UTILI
Newsletter redatta in collaborazione con i seguenti partner, per maggiori informazioni e approfondimenti o per consultare tabelle e grafici clicca sui link
METALWEEK: MetalWeek
METALLI RARI: https://www.metallirari.com/europa-consuma-meno-paga-piu-crisi-energetica-strozza-industrie/
METALLI RARI: https://www.metallirari.com/alluminio-canada-tornera-usa-lasciando-europa-secco/
Se sei arrivato a leggere fino a qui ti ringrazio, vuol dire che ti è piaciuta la newsletter.
Ti chiedo di lasciare un commento o una tua considerazione in merito ai temi trattati oppure una domanda alla quale vorresti risposta.
Se conosci qualcuno al quale potrebbero interessare questi temi inoltra il link al blog, grazie per la collaborazione.
Recent Comments