Buongiorno,
condivido con te le ultime notizie dalla Borsa LME relative alla scorsa settimana ed alcuni approfondimenti dal mondo dei metalli.
Tenuta dei prezzi degli “industriali” al LME, pur senza la spinta del comparto finanziario-speculativo.
La nuova collocazione dell’indice LMEX a quota 5.932 apre a nuove considerazioni sullo stato delle quotazioni di Borsa degli “industriali”.
L’attuale struttura dei prezzi LME è passata da una forma apertamente speculativa a una che possiamo definire “conservativa” nel mantenimento dei riferimenti dei valori e dove a mancare è ora il significativo afflusso di denaro che ha permesso a ogni metallo di raggiungere i livelli USD 3mesi che vediamo.
L’evidenza è quindi quella di assistere a un equilibrio di fattori che stanno portando domanda e offerta ad accettare come valide e di conseguenza sostenibili dal mercato, le quotazioni che sono l’espressione di quanto avvenuto al LME nell’ultima settimana.
Lo stato di “backwardation” presente su Rame e Zinco, tipico delle tensioni rialziste, sta dando maggiore supporto alla tesi pocanzi esposta, togliendo ogni tipo di dubbio sulle connotazioni passeggere dei numeri che si vedono attualmente come quotazioni correlate a ciascun metallo.
La componente valutaria e nella fattispecie focalizzata all’incrocio tra euro e dollaro, aiuta meglio a definire il quadro d’insieme del listino LME, i cui valori sono stati raggiunti con un’evidente forma di vantaggio della moneta statunitense rispetto alla nostra.
Rame dal massimo al minimo relativo nel giro di tre giorni!!
Il passaggio tra il massimo relativo e il minimo della quotazione LME del Rame USD 3mesi, nell’intervallo temporale tra il 21 e il 24 settembre, ha permesso al “metallo rosso” di contrarsi fino a 2 punti percentuali, rappresentando una buona occasione per mitigare le sue recenti ascese al LME. Le coincidenze migliori sono ormai alle spalle per il Rame, destinato seppur parzialmente a ripercorrere in senso inverso l’area del beneficio delimitata la scorsa settimana.
Prudenza con lo Zinco
La prudenza sarà necessaria per approcciare nella maniera corretta lo Zinco, senza quindi cadere nell’inganno o trappola della crescita a oltranza di questo metallo al LME. Lo stop della tendenza rialzista è avvenuto nella prima parte della seduta LME del 25 settembre. La cautela, limitando al massimo gli acquisti e sempre dove possibile, sarà l’approccio più efficace in materia Zinco.
Le Leghe, Ottone e Zama
Le leghe di Zama e Ottone vedranno due scenari contrapposti tra loro e questo per le differenti formazioni dei prezzi di vendita. La Zama non muterà di molto il suo orientamento di valore, in quanto definito sul riscontro medio mensile e ancora allacciato ai recenti massimi relativi dello Zinco al LME. Una situazione decisamente più articolata per i prezzi base dell’Ottone e in particolare della barra, dove non si escluderà già in avvio di settimana una parziale retrocessione degli adeguamenti rialzisti visti negli ultimi otto giorni.
Fine del periodo ribassista per l’Alluminio?
Le cose sull’Alluminio si stanno rifacendo “esigenti” e la collocazione ribassista del metallo al LME, può dirsi conclusa. I valori di massimo relativo visti nel corso della seduta del 21 settembre sono pronti a essere replicati, producendo un vantaggio di quasi 2 punti percentuali per gli utilizzatori che hanno saputo muoversi con efficacia nelle sedute tra il 23 e il 25 settembre.
Opportunità da cogliere per gli utilizzatori del Nichel
Il Nichel aprirà la settimana di Borsa in un ennesimo momento di minimo relativo, nulla di preoccupante, anzi un momento da cogliere proattivamente per tutti coloro che sono interessati al metallo. L’attuale collocazione di prezzo del Nichel non lascia molte speranze nel vederlo collocato nel breve in area 17mila USD 3mesi, ma certamente verso una possibile copia di traccia che lo riporterebbe oltre la linea di 16500 dollari.
Piombo in “comfort zone”
Il Piombo si collocherà in una sorta di “comfort zone” individuabile in un valore medio composto dalle quotazioni LME degli ultimi dieci giorni o meglio, delle ultime due “cinquine di sedute”, in sintesi poche sorprese.
Stessa analisi del Piombo anche per lo Stagno, ma con valori molto diversi in termini assoluti
Un’analisi analoga al Piombo potrà essere mutuata per lo Stagno, seppure i valori dollari per tonnellata siano di gran lunga superiori. Il test di massimo relativo dello Stagno, avvenuto lo scorso 22 settembre, non ha sortito gli effetti sperati da parte del comparto speculativo, ma anche il punto di minimo sotto la soglia di 54mila dollari non ha avuto occhi attenti. Una sintesi che porterà a ricollocare in valore dello Stagno in prossimità della linea immaginaria di 54300 USD 3mesi.
UNO SGUARDO ALLA REALTA’ PRODUTTIVA
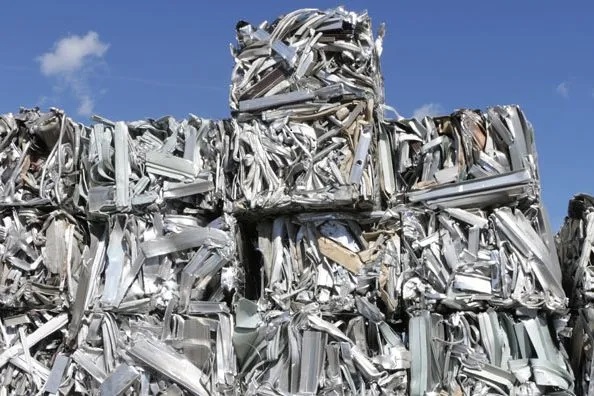
Rottami di alluminio
Alluminio, la nuova battaglia si combatte sul rottame e sul carbonio
La filiera globale dell’alluminio sta cambiando: rottame, politica commerciale e costi del carbonio sono ormai strettamente collegati.
Per molto tempo, il mercato dell’alluminio ha ragionato soprattutto in termini di tonnellate, energia e prezzi. Ora il conto si è fatto più complicato e il valore del metallo dipende sempre più da come viene recuperato, lavorato, trasportato e certificato.
Dall’Europa all’India, dagli Stati Uniti al Canada, fino alla Cina e alla Nuova Zelanda, la catena dell’alluminio sta cambiando contemporaneamente su più fronti. Il rottame non è più soltanto un materiale secondario, il carbonio non è più un tema confinato alle politiche ambientali e la politica commerciale entra direttamente nelle decisioni industriali.
La vecchia idea secondo cui basti assicurarsi l’accesso ai rottami pare quindi sempre meno convincente. La competitività si misura ormai anche sulla qualità del rottame, sulla capacità di rifusione, sull’intensità carbonica e sulla tenuta dei mercati di sbocco.
Il rottame vale, ma non basta selezionarlo
Le nuove tecnologie di selezione stanno aprendo opportunità significative. Secondo uno studio del WBCSD, sistemi avanzati come XRT e LIBS potrebbero generare tra 1,9 e 2,3 miliardi di dollari l’anno di valore aggiuntivo solo considerando il mercato statunitense, recuperando materiale oggi esportato sotto forma di Zorba misto.
Per sfruttare questo potenziale servirebbero circa 35 nuovi impianti e investimenti nell’ordine di 150 milioni di dollari.
Il Canada sta cercando di affrontare il problema con una strategia più ampia. Dal 2021 il paese ha sviluppato programmi di responsabilità estesa del produttore, raccolta, tecnologie di riciclo e capacità di rifusione domestica.
In questo quadro si inserisce anche l’impianto di billette riciclate da 80.000 tonnellate annue progettato da RevoCast nella Columbia Britannica. La direzione sembra chiara: riciclo e decarbonizzazione vengono trattati sempre più come parti della stessa politica industriale.
Il rottame continua intanto a muoversi verso i luoghi dove esistono capacità di trattamento e domanda industriale. Nel primo semestre del 2026 le esportazioni tedesche di rottame di alluminio sono aumentate del 4,58% su base annua, raggiungendo circa 616.000 tonnellate. L’Italia è rimasta la principale destinazione, confermando il ruolo dei mercati europei dotati di impianti e utilizzatori consolidati.
L’Europa scopre che il rottame è diplomazia
A Bruxelles il rottame è diventato una questione strategica. L’obiettivo dichiarato è trattenere una quota maggiore di materiale nell’Unione Europea, così da sostenere la produzione secondaria a minore intensità carbonica e ridurre la dipendenza dall’alluminio primario.
Il piano iniziale prevedeva restrizioni alle esportazioni verso paesi non appartenenti all’OCSE. La misura avrebbe colpito soprattutto grandi acquirenti come la Cina, destinataria del 28,14% delle esportazioni di rottame di alluminio dell’Unione Europea nel primo semestre 2026, e l’India, con il 24,68%.
Poi la linea è cambiata. La Commissione Europea ha accantonato il dazio specifico sull’esportazione di rottame di alluminio, orientandosi verso restrizioni ai rifiuti diretti verso paesi non appartenenti all’OCSE nell’ambito del Waste Shipment Regulation, con applicazione dal 2027. Una correzione che ha irritato l’industria europea del settore, ma che è stata accolta con maggiore favore dai riciclatori contrari a una soluzione tariffaria.
Il passaggio dimostra quanto sia difficile separare la politica industriale dalla diplomazia commerciale. L’India, inizialmente incluso tra i 91 paesi esentati dal prelievo previsto, ha contestato l’impostazione in una fase delicata dei negoziati per l’accordo di libero scambio con l’Unione Europea. Una decisione nata per proteggere una materia prima strategica si è così trasformata in un elemento di trattativa internazionale.
La domanda cresce lungo nuove direttrici
Sul lato della domanda, l’India rappresenta uno dei casi più rilevanti. Il piano di investimenti da 9.150 miliardi di rupie nella rete elettrica potrebbe sostenere per anni i consumi di alluminio destinati alle applicazioni elettriche.
L’espansione delle infrastrutture di trasmissione procede insieme all’integrazione delle energie rinnovabili e alla nascita di nuovi centri di domanda elettrica. Più rete significa più conduttori, e quindi una pressione crescente sulla disponibilità di alluminio adatto a impieghi elettrici.
Il Nord America sta invece reagendo soprattutto alle preoccupazioni sulla sicurezza degli approvvigionamenti. Gli Stati Uniti portano avanti il progetto di una fonderia di alluminio da 750.000 tonnellate annue in Oklahoma, mentre il Canada prosegue con nuova capacità AP60 in Québec, affiancandola a iniziative sul riciclo e sulle tecnologie a basse emissioni.
Sono strategie differenti, ma il messaggio industriale è che la filiera regionale torna a essere considerata un’infrastruttura strategica.
Il carbonio diventa parte del prodotto
La trasformazione più profonda riguarda però il carbonio. Il Parlamento Europeo ha sostenuto un ampliamento del campo di applicazione del CBAM a ulteriori prodotti downstream in alluminio e acciaio. Se il perimetro verrà esteso, gli obblighi di contabilizzazione delle emissioni entreranno più a fondo nelle lavorazioni e nella manifattura.
Per trasformatori e produttori, ciò significa che il carbonio non sarà più un parametro riferito soltanto alla produzione primaria. La provenienza del metallo e il modo in cui viene lavorato potranno influenzare direttamente costi, accesso al mercato e rapporti con i clienti.
Il settore automobilistico sta già chiedendo che l’alluminio a basse emissioni venga riconosciuto nei meccanismi dei crediti di CO₂ per i veicoli. European Aluminium e ACEA hanno sollecitato soglie carboniche armonizzate e sistemi di verifica comuni, sostenendo che regole più chiare potrebbero incoraggiare l’impiego di materiali meno emissivi.
Se la quantità di carbonio incorporato entrerà nelle decisioni industriali, un’automobile potrà essere valutata anche in base al profilo emissivo dell’alluminio utilizzato per costruirla.
La Cina si sta muovendo nella stessa direzione attraverso uno strumento diverso. Nel 2025 il mercato nazionale del carbonio ha registrato un volume di scambi pari a 235 milioni di tonnellate di CO₂ equivalente. La fusione dell’alluminio è ora entrata nel quadro del mercato del carbonio insieme ad altri grandi settori industriali, mentre Pechino intende estendere la copertura a tutti i principali comparti industriali entro il 2027.
Una filiera meno semplice da governare
Nel nuovo mercato dell’alluminio, per i riciclatori la priorità non è soltanto assicurarsi il materiale in ingresso, ma coordinare la domanda per le diverse qualità di lega. Per i produttori, la capacità domestica acquista valore solo se esistono clienti downstream in grado di sostenerla.
Per gli esportatori e gli importatori, le misure tariffarie e regolamentari vanno considerate insieme, perché la distinzione tra commercio e politica ambientale è ormai poco utile.
La promessa di un mercato dell’alluminio più circolare non elimina i problemi, ma li sposta sul controllo del rottame, sulla qualità del materiale, sul costo del carbonio e sull’accesso ai clienti. Ed è proprio in questi passaggi che si decideranno i margini della prossima fase industriale.
LINK UTILI
Newsletter redatta in collaborazione con i seguenti partner, per maggiori informazioni e approfondimenti o per consultare tabelle e grafici clicca sui link
METALWEEK: MetalWeek
METALLI RARI: https://www.metallirari.com/alluminio-nuova-battaglia-combatte-rottame-carbonio/
Se sei arrivato a leggere fino a qui ti ringrazio, vuol dire che ti è piaciuta la newsletter.
Ti chiedo di lasciare un commento o una tua considerazione in merito ai temi trattati oppure una domanda alla quale vorresti risposta.
Se conosci qualcuno al quale potrebbero interessare questi temi inoltra il link al blog, grazie per la collaborazione.
Recent Comments